
En 2026, la colocation demeure une solution d’hébergement très répandue en France, notamment dans les grandes métropoles où les loyers restent élevés. Cette formule attire par l’extension des espaces et le partage des charges, mais elle complexifie aussi le champ de l’assurance et de la couverture santé. Qui doit être couvert lorsque plusieurs locataires partagent le même logement ? Faut-il un seul bail ou des baux individuels, et comment s’organisent les cotisations et le partage des frais en cas de sinistre ? Cet article décrypte les obligations et les meilleures pratiques pour assurer tous les colocataires sans oublier la sécurité financière du locataire et la responsabilité de chacun.
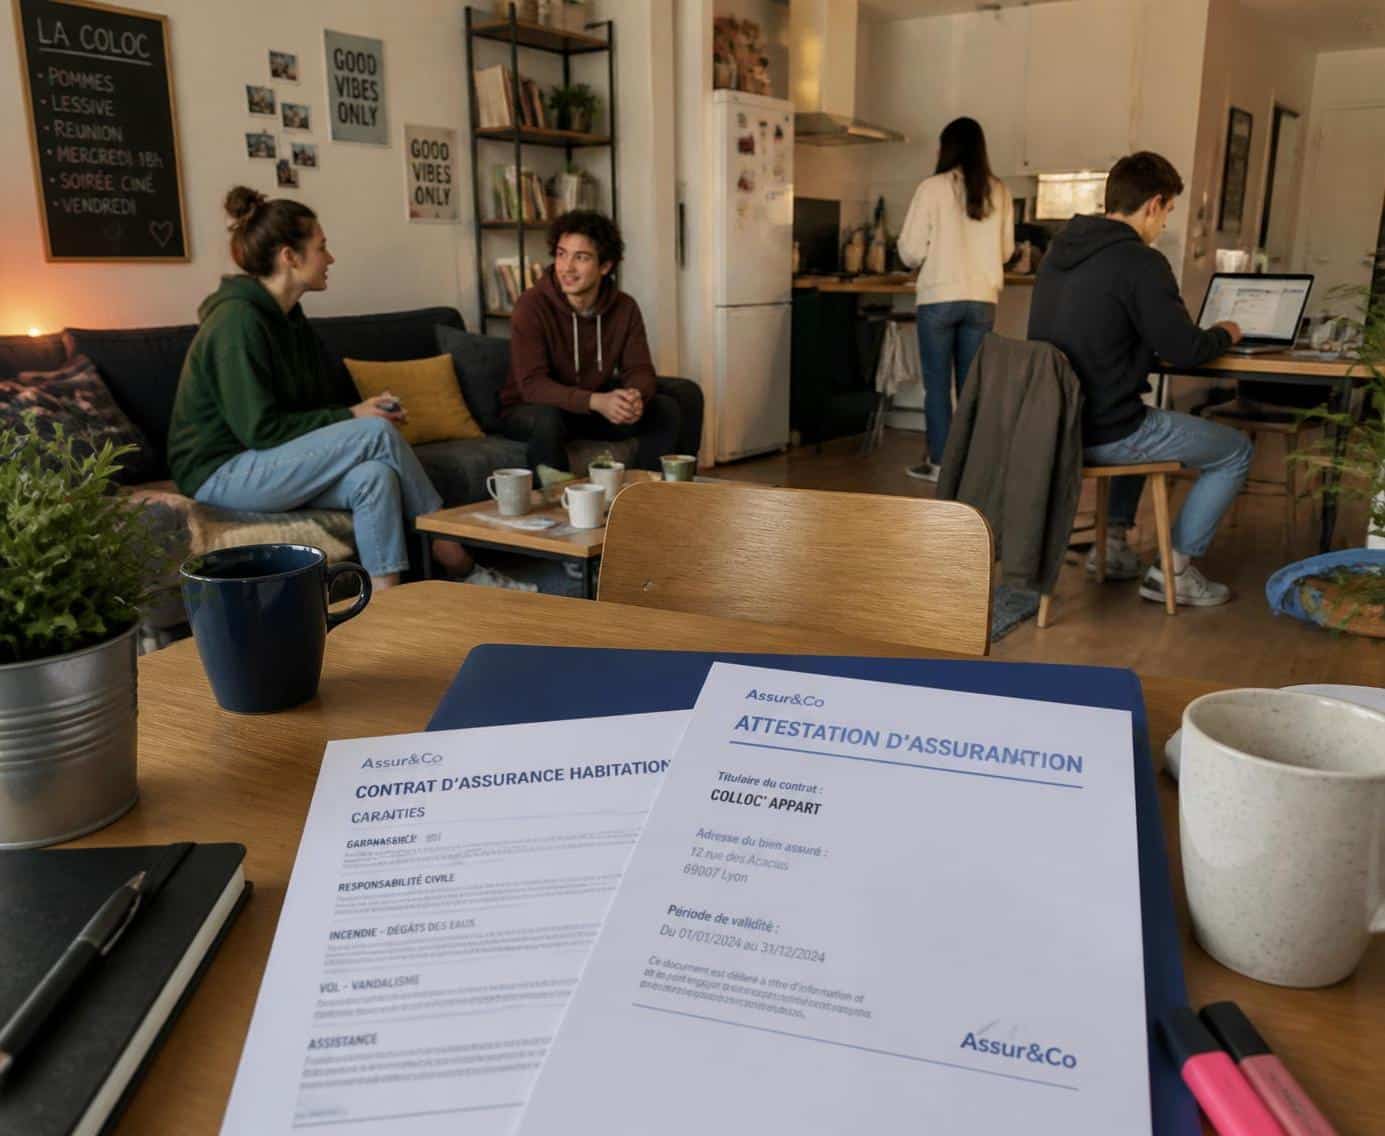
Mutuelle et colocation : qui doit souscrire le contrat ?
Dans le cadre d’une colocation, la question clé est de savoir si tous les occupants doivent être couverts par une mutuelle individuelle, ou si un contrat collectif peut suffire lorsque tous les colocataires sont nommément désignés. Selon les bases juridiques, l’assurance habitation est une obligation pour chaque locataire et doit être justifiée lors de la remise des clés, puis chaque année à la demande du propriétaire. En pratique, on distingue trois configurations courantes: contrat collectif sous bail unique, bail individuel avec une assurance commune, et assurances individuelles distinctes.
Cadre légal et obligations d’assurance en colocation
La loi Alur, adoptée en 2014, encadre les modalités de la colocation et affirme que l’assurance habitation est une obligation pour tous les locataires, quelle que soit leur situation. La garantie minimale reste la responsabilité civile locative, qui couvre les dommages que chaque colocataire peut causer au logement en raison des risques locatifs (incendie, explosion, dégâts des eaux). Il est essentiel de noter qu’un colocataire non explicitement désigné dans le contrat n’est pas considéré comme assuré, même s’il contribue financièrement à la prime. Pour éviter tout vice de couverture, chaque occupant doit être identifiable dans le contrat ou posséder sa propre police.
La clause de solidarité, fréquente dans les baux de colocation, peut multiplier les obligations financières en cas de sinistre. Si l’un des colocataires est responsable d’un dommage, l’assureur peut se tourner vers l’ensemble des signataires du bail pour indemniser et récupérer les coûts. Pour éviter des tensions, il est recommandé d’établir un pacte de colocation qui précise la répartition des charges et les règles relatives à la franchise ou au malus après sinistre. Pour aller plus loin sur ce point, consultez comment choisir une mutuelle adaptée à un petit budget.
Différences entre colocation à bail unique et colocation avec baux individuels :
- Colocation à bail unique: un seul contrat de location, possibilité d’un contrat collectif couvrant l’ensemble des colocataires nommément désignés dans le bail.
- Colocation avec baux individuels: chaque occupant signe un bail distinct; l’assurance peut donc être individuelle pour chaque colocataire.
- En cas de départ d’un colocataire, le bail individuel offre une meilleure flexibilité, mais peut compliquer la coordination des sinistres si les assurances sont multiples.
Sanctions et risques en l’absence d’assurance en colocation
Sans attestation d’assurance, le bailleur peut procéder à une mise en demeure et, en l’absence de régularisation, envisager la résiliation du bail ou la souscription par le bailleur d’une assurance pour compte récupérable, répercutant le coût sur les loyers. Le manque d’assurance expose chacun à des risques financiers importants en cas de dégâts des eaux, d’incendie ou d’explosion. Pour éviter ce genre de situation, prenez le temps de planifier et d’organiser votre couverture collective ou individuelle avec soin.
Répartition des cotisations et gestion pratique
Dans le cadre d’un contrat collectif d’assurance habitation en colocation, la cotisation est généralement mutualisée et peut être plus avantageuse qu’à l’achat de polices séparées. Il faut toutefois désigner un souscripteur qui reçoit les avis et gère les paiements, tout en veillant à ce que chaque colocataire soit bien listé comme co-assuré. L’attestation d’assurance fournie par l’organisme sert au bailleur et doit être tenue à jour en cas de changement d’occupants. Pour faciliter la gestion, de nombreux colocataires centralisent les paiements sur un compte commun et répartissent la prime selon une clé prédéfinie (par exemple en fonction des pièces ou du nombre de colocataires).
- Vérifier que les garanties minimales (risques locatifs) sont incluses et que le contrat précise la colocation.
- Ajouter une garantie bris de glace adaptée aux surfaces vitrées des logements partagés.
- Comparer les offres de contrats collectifs vs assurances individuelles pour évaluer le coût réel et la simplicité de gestion.
Étapes pratiques pour mettre en place l’assurance colocation
- Choisir entre contrat collectif ou assurances individuelles selon le bail et les préférences des colocataires.
- Nommer le ou les co-assurés et communiquer les pièces justificatives à l’assureur.
- Signer et transmettre l’attestation d’assurance au bailleur au moment de la remise des clés et lors des renouvellements.
- Mettre en place un suivi des cotisations et des avenants lors des arrivées ou départs de colocataires.
Pour approfondir les enjeux et les économies possibles, lisez comment réduire le coût de sa mutuelle sans perdre en garanties et découvrez les services qui offrent une réponse adaptée à la vie en colocation.
Mutuelle et colocation : le choix idéal en 2026 pour une couverture fiable
En 2026, la mutuelle santé demeure individuelle, même en colocation. Chaque colocataire bénéficie d’un contrat adapté à ses besoins propres, ce qui permet de mieux aligner les garanties sur les usages réels. Pour les jeunes en colocation, les profils et les budgets varient fortement: un étudiant sans emploi peut privilégier une offre « budget » axée sur les soins courants et l’optique, tandis qu’un colocataire en alternance ou en CDI peut profiter d’un contrat collectif ou d’un accord d’entreprise qui couvre mieux l’hospitalisation et le dentaire.
Pour ceux qui veulent optimiser leur coût tout en conservant une bonne protection sociale, il existe des approches pertinentes:
- Opter pour une mutuelle adaptée au petit budget sans sacrifier les garanties essentielles.
- Éviter les doublons entre mutuelle et éventuel contrat parental si l’un des colocataires est déjà couvert ailleurs.
- Utiliser les services mutuelle-connectée et les outils numériques pour déployer plus rapidement les démarches de souscription et de télétransmission.
Des ressources utiles pour guider votre choix: guide pour mutuelle adaptée à petit budget, mutuelle et job étudiant – couverture en cas d’accident, et téléassistance et mutuelle, comment les deux se complètent.
Pour les étudiants et les colocations: choisir en fonction des besoins
La mutuelle santé est individuelle et ne se « partage » pas entre colocataires, même si l’adresse est commune. L’objectif est d’arrimer les garanties à un profil de soins réels et à un budget. L’offre “jeune” peut être une porte d’entrée intéressante, notamment si elle propose une couverture suffisante pour les soins courants et le réseau optique/dentaire. Pour comparer plus finement les options, il est utile d’effectuer des devis en ligne et de vérifier les plafonds d’indemnisation et les franchises associées.
Dans la suite de l’article, une autre vidéo utile rappelle les choix à privilégier selon le type de bail et le parcours personnel de chaque colocataire.
Les offres et les liens utiles pour auditer votre mutuelle en colocation
Pour aller plus loin et éviter les doublons entre mutuelle étudiante et éventuel contrat parental, consultez des ressources dédiées et des conseils pratiques qui aident à optimiser le coût tout en préservant une couverture robuste. Par exemple, pour comprendre comment éviter les doublons et comment coordonner les garanties lorsque plusieurs contrats existent, vous pouvez lire des guides spécialisés.
Pour en savoir plus sur les stratégies de coût et les bonnes pratiques, référez-vous aussi à des articles qui abordent la mutuelle et le budget étudiant, disponibles à travers les ressources suivantes: éviter les doublons entre mutuelle étudiante et contrat parental, et garanties utiles pour les moins de 25 ans.
Tableau récapitulatif des options d’assurance en colocation
| Option | Cadre juridique | Avantages | Inconvénients |
|---|---|---|---|
| Contrat collectif sous bail unique | Nomination des co-assurés dans le contrat; attestation commune | Prime groupée souvent plus faible; gestion centralisée | Risque de litiges entre colocataires si une partie n’est pas couverte correctement |
| Bail individuel avec assurances distinctes | Chacun signe son propre bail et sa propre assurance | Flexibilité et autonomie; meilleure adaptation des garanties | Gestion des sinistres multi-assureurs peut être complexe |
| Assurances individuelles sans coordination | Polices séparées chez différents assureurs | Liberté de choix; couverture personnalisée | Coordination de sinistres et délais d’indemnisation potentiellement plus longs |
FAQ
Est-ce que chaque colocataire doit obligatoirement être assuré ?
Oui. Chaque occupant doit être couvert par une assurance habitation, que ce soit via un contrat collectif ou une assurance individuelle, afin de couvrir les risques locatifs et la responsabilité civile locative.
Qu’est-ce que la clause de solidarité et comment elle affecte la couverture ?
La solidarité engage tous les colocataires à payer le loyer et les charges; en cas de sinistre, l’assureur peut rechercher les responsables et solliciter les autres colocataires lorsque la faute est partagée ou imputable à l’un d’entre eux.
Comment mettre à jour l’assurance lors du départ ou de l’arrivée d’un colocataire ?
Signalez immédiatement tout changement à l’assureur. Pour un départ, retirez le nom du colocataire du contrat collectif ou mettez à jour les avenants; pour une arrivée, ajoutez le nouveau colocataire et ajustez la prime le cas échéant.
Mutuelle collective vs mutuelle individuelle en colocation : que choisir ?
La mutuelle collective simplify et peut coûter moins cher, mais elle nécessite une bonne organisation et une désignation claire du souscripteur. Les mutuelles individuelles offrent davantage de personnalisation mais demandent une coordination lors des sinistres communs.



