
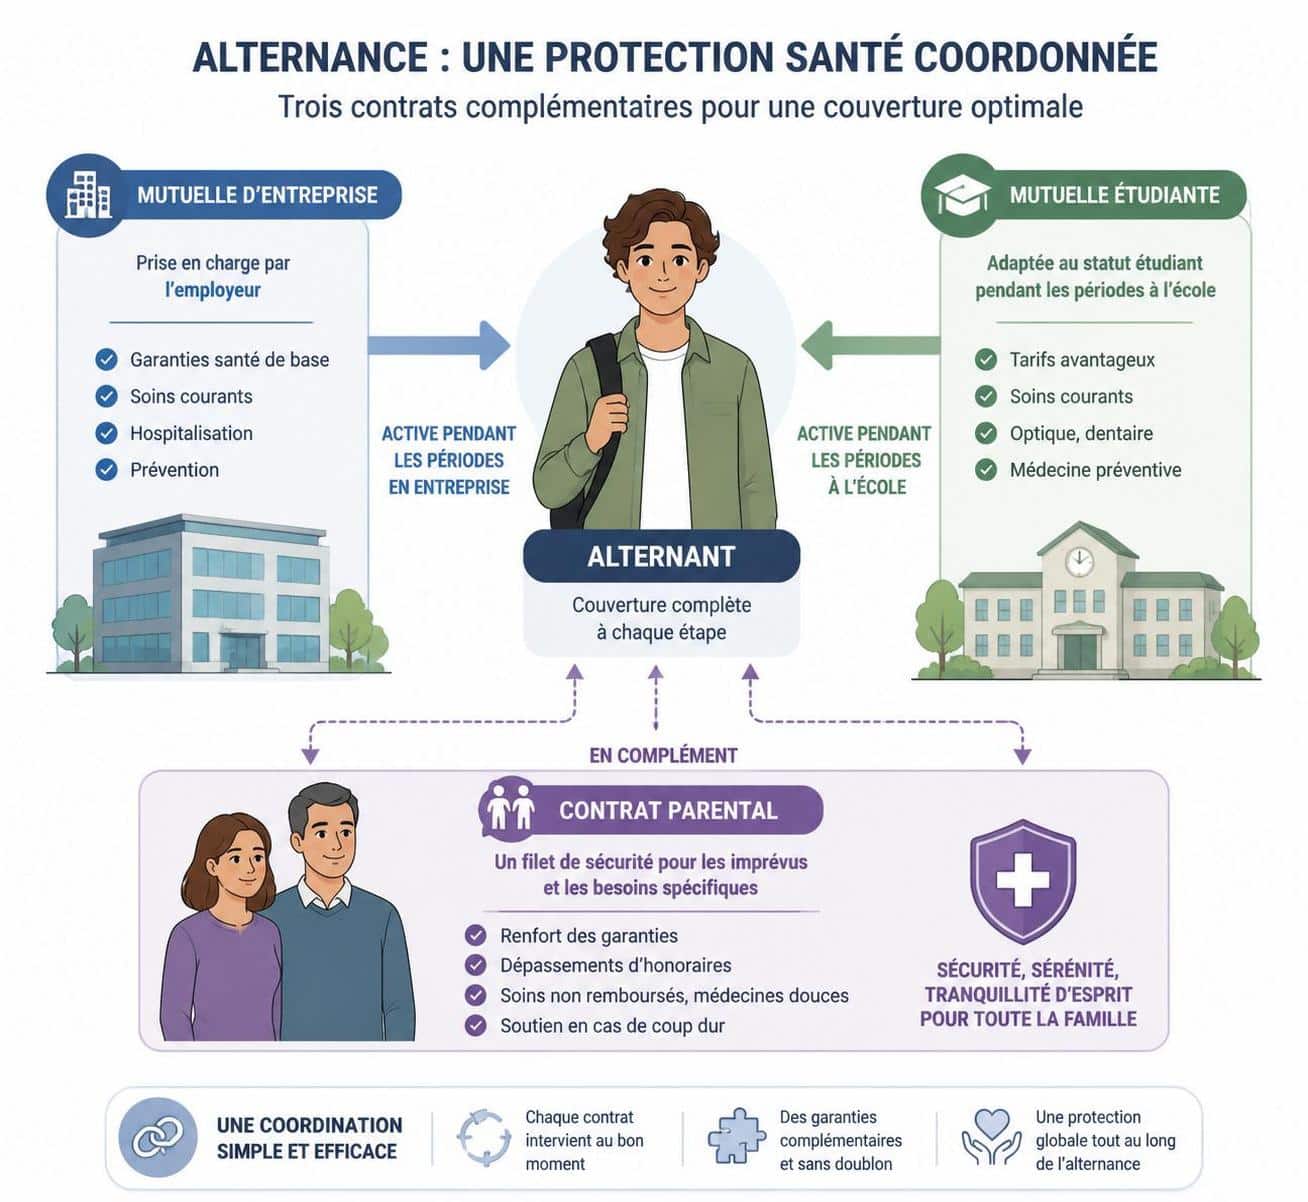
Dans un paysage de santé qui évolue rapidement et où les régimes de protection sociale se complexifient, il est courant de jongler entre mutuelle étudiante et contrat parental en alternance. Le risque majeur est le cumul sans coordination qui peut conduire à des doublons coûteux et à des retards de remboursement. En 2026, les acteurs du marché affinent les mécanismes de télétransmission et de portabilité, rendant indispensable une supervision active de son affiliation mutuelle. Cet article vous guide pas à pas pour comprendre les règles de coordination entre une mutuelle d’entreprise et une mutuelle individuelle, repérer les situations à risque et mettre en place des démarches concrètes pour optimiser votre couverture santé sans payer deux fois pour la même protection. Vous découvrirez comment s’articulent les niveaux de prise en charge, comment limiter les frais superflus et comment rester affilié au bon régime, que vous soyez encore affilié via la sécurité sociale ou par le biais d’un autre organisme. Pour les jeunes en alternance, l’enjeu est aussi de savoir quand la portabilité ou la résiliation peut s’appliquer et comment éviter les pièges du chevauchement tout en préservant une couverture adaptée à vos besoins.
Comment éviter les doublons entre mutuelle étudiante et contrat parental en alternance
La coordination des garanties repose sur une chaîne de remboursements où la sécurité sociale intervient en premier, puis la mutuelle d’entreprise et, le cas échéant, une surcomplémentaire prend le relais. Cette logique, appelée cumul des garanties, suppose une communication fluide entre les opérateurs et l’application correcte des règles de coordination. Sans télétransmission efficace, il arrive que les remboursements se chevauchent ou laissent des parts à financer par l’assuré, d’où l’importance d’un pilotage actif de chaque étape.
Pour mieux comprendre les rouages, prenez l’exemple typique d’un dépassement d’honoraires: la sécurité sociale rembourse 70% de la base, la mutuelle d’entreprise couvre 20% et une supplémentaire complémentaire peut absorber les 10% restants. Cette répartition s’applique aussi à d’autres prestations comme les soins dentaires ou l’optique lorsque les garanties se croisent. En cas de stage ou de garde alternée, les mécanismes peuvent varier; il est donc utile de consulter des ressources dédiées sur les situations spécifiques comme les stages longs et les gardes alternées.
Comprendre le fonctionnement de la coordination des garanties
En pratique, le processus se déploie en trois étages: sécurité sociale, mutuelle d’entreprise et éventuelle surcomplémentaire. L’objectif est d’éviter les doubles remboursements et de limiter le reste à charge. Pour que cela fonctionne, chaque organisme doit communiquer et transmettre les décomptes de manière transparente. Le non-respect de cet échange peut conduire à des remboursements incomplets et à un suremboursement inutile pour l’assuré.
Dans le cadre d’une alternance, il est crucial de vérifier que la coordination des garanties est bien active et que la subrogation est correctement gérée lorsqu’elle s’applique. Des ressources pratiques existent pour éclairer les cas particuliers – par exemple les questions liées à mutuelle et stages longs ou à Mutuelle et garde alternée – afin de prévenir les situations de chevauchement involontaire.
Exemple concret montrant l’impact sur le remboursement
Imaginons Julie, en contrat d’alternance et affiliée à une mutuelle collective via AG2R La Mondiale. Après une consultation, la sécurité sociale rembourse 70% de la base, la mutuelle d’entreprise couvre 20%, et une surcomplémentaire peut prendre les 10% restants. Cette répartition évite à Julie d’avancer l’intégralité des frais et favorise un remboursement proche du coût réel de sa dépense. Cette logique de régimes complémentaires doit toutefois être rigoureusement coordonnée pour éviter les pièges du double paiement.
| Source de remboursement | Proportion | Exemple de montant remboursé |
|---|---|---|
| Sécurité sociale | 70% | 50 € sur 70 € |
| Mutuelle d’entreprise | 20% | 14 € |
| Surcomplémentaire | 10% | 6 € |
Ce mécanisme s’applique à l’ensemble des prestations, mais sa réussite dépend d’une coordination rigoureuse et d’une bonne gestion de la télétransmission.
Les principaux risques et les conséquences du chevauchement de mutuelles
- Chevauchement des garanties entraînant des coûts superflus et une couverture redondante.
- Double cotisation lorsque deux mutuelles se superposent sans harmonisation des remboursements.
- Blocage ou retards de télétransmission qui complexifient les démarches et les délais.
- Difficultés d’affiliation et de portabilité lors des changements de situation (fin d’alternance, stage, ou passage à un autre régime).
Pour limiter ces risques, réalisez un état des lieux précis des contrats et garanties, informez chaque mutuelle de l’existence de l’autre et désactivez la télétransmission sur le contrat à résilier. Respectez les délais de résiliation et exploitez la portabilité lorsque cela est possible pour maintenir une couverture continue sans interruption. Utiliser les espaces clients en ligne pour suivre les remboursements et les adhésions est une étape pratique et efficace.
Pour approfondir les cas spécifiques, consultez des ressources telles que Mutuelle et alternance faut-il souscrire à part ? et Comment réduire le coût de sa mutuelle sans perdre en garanties. Elles apportent des éclairages utiles sur les scénarios de portabilité et sur les options de résiliation selon votre parcours.
Déconnexion de la télétransmission : guide pratique par régime
Pour la CPAM, connectez-vous à Ameli.fr, identifiez la mutuelle concernée et demandez la levée du chevauchement. Pour la MSA, utilisez l’espace personnel et contactez les mutuelles. Dans les régimes spéciaux, informez le régime et les mutuelles, puis assurez-vous de la mise à jour des données. En attendant, envoyez manuellement vos décomptes pour éviter les retards de paiement pendant la période de transition.
| Régime | Action à réaliser | Outil/contact |
|---|---|---|
| CPAM | Levée du chevauchement et suppression mutuelle | Ameli.fr + mutuelle |
| MSA | Informer caisse et mutuelles de la déconnexion | Espace MSA / téléphone |
| Régimes spéciaux | Informer régime et mutuelles | Contacts dédiés régimes |
Le processus peut prendre quelques jours; gardez les décomptes papier ou électroniques en attendant la mise à jour des données.
Comparatif rapide des offres mutuelle et assurance santé en 2025-2026
Le marché propose une variété d’offres, et la bonne approche consiste à évaluer les garanties, les limites, et les possibilités de double couverture sans multiplier les coûts. Voici un aperçu des grandes familles et du potentiel de coordination pour l’année 2026:
| Organisme | Type de contrat | Avantages principaux | Possibilité double couverture |
|---|---|---|---|
| Mutuelle Générale | Mutuelle individuelle & entreprise | Réseau de soins étendu, tarifs négociés | Oui, coordination possible |
| Harmonie Mutuelle | Mutuelle collective et individuelle | Gamme variée et personnalisable | Oui, gestion rigoureuse |
| Maaf | Mutuelle Santé et Assurance | Tarifs attractifs, gestion en ligne | Oui, gestion intégrée |
Pour les alternants, certaines combinaisons permettent d’optimiser les remboursements et de limiter le reste à charge sur les soins dentaires et optiques. Soyez attentifs à la portabilité et aux conditions de résiliation selon votre parcours. Pour aller plus loin, consultez les ressources spécialisées sur les soins dentaires et optiques afin de limiter les restes à charge et explorez les options dédiées aux étudiants partant étudier à l’étranger.
Pour les étudiants internationaux ou en mobilité, la mutuelle étudiante peut continuer d’apporter des garanties adaptées, et certains employeurs proposent une mutuelle d’entreprise dès l’entrée dans la vie active. N’oubliez pas que vous pouvez également orienter votre choix vers une mutuelle santé étudiant axée sur les besoins des jeunes adultes, avec des services en ligne simplifiés et des garanties ciblées.
Vous pouvez aussi découvrir des pages pratiques comme Mutuelle et alternance faut-il souscrire à part ? et Comment réduire le coût de sa mutuelle sans perdre en garanties pour affiner votre stratégie financière et optimiser votre couverture sans perte de garanties.
Checklist pratique pour éviter les doublons et optimiser la couverture
- Identifier toutes les mutuelles actives et les porter à connaissance les unes des autres.
- Vérifier les clauses de portabilité et les éventuelles dispenses pour les jeunes actifs.
- Activer ou désactiver la télétransmission selon la mutuelle à conserver.
- Conserver une trace des justificatifs (certificat de scolarité, attestation d’inscription, statut d’apprenti).
- Consulter régulièrement les décomptes et contacter rapidement l’assureur en cas d’écart de remboursement.
Alternance et portabilité : rester protégé sans payer double
Si votre situation évolue – fin d’alternance, passage à la vie active ou changement d’organisme affilié – la portabilité peut vous permettre de maintenir certains droits sans interruption, tout en évitant l’affiliation mutuelle redondante. Dans ce cadre, la coordination des garanties et le suivi des droits deviennent essentiels pour ne pas vous retrouver confronté à des périodes sans couverture ou à des coûts supplémentaires.
Est-il légal d’avoir deux mutuelles santé en même temps ?
Oui, le cumul de mutuelles est autorisé, mais la coordination des garanties est indispensable pour éviter le double paiement et les retards de remboursement.
Comment savoir si je suis concerné par un chevauchement ?
Vérifiez vos décomptes sur Ameli ou l’espace personnel MSA, comparez les garanties actives et cherchez deux mutuelles liées à votre dossier. En cas de doute, contactez vos organismes.
Quelles étapes pour supprimer un doublon de mutuelle ?
Choisissez le contrat à conserver, résiliez l’autre dans les délais, informez la sécurité sociale via Ameli et désactivez la télétransmission sur le contrat à résilier.
La surcomplémentaire peut-elle simplifier la gestion ?
Oui, elle peut compléter uniquement les garanties manquantes sans créer un second contrat indépendant, ce qui facilite la coordination et optimise le remboursement.



