
En 2026, les coûts de la mutuelle santé poursuivent leur ascension, avec une augmentation moyenne oscillant entre 4 et 5 % par an. Face à ces chiffres, il est essentiel de ne pas sacrifier sa couverture tout en maîtrisant son budget. La clé réside dans une démarche proactive: analyser précisément ses besoins, comparer intelligemment les offres et exploiter les leviers juridiques et organisationnels à disposition. Ce guide vous propose des méthodes concrètes pour obtenir une réduction coût mutuelle tout en préservant des garanties solides. Que vous soyez salarié, indépendant ou étudiant, vous trouverez des conseils réalisables pour optimiser garanties mutuelle et éviter les pièges courants.
Analyse comparative des garanties et franchises pour réduire le coût mutuelle
La première étape pour réaliser une mutuelle économique consiste à mener une analyse approfondie des offres du marché. Ne vous contentez pas du tarif affiché: examinez les garanties et les franchises associées, et surtout leurs plafonds de remboursement. Définissez vos besoins réels: avez-vous besoin d’une forte couverture dentaires ou optique, ou vos dépenses se concentrent-elles sur d’autres postes? Pour éviter les mauvaises surprises, notez les éléments tels que les délais de carence et le niveau de prise en charge par poste de dépense. Si vous prévoyez une dépense spécifique dans l’année, privilégiez une couverture adaptée à ce besoin plutôt qu’un pack tout-en-un qui coûte cher mais peu utilisé.
Pour les jeunes et les budgets serrés, certaines ressources existent et peuvent guider votre choix. Par exemple, les jeunes et leur mutuelle: pourquoi ils négligent souvent leur couverture offrent des pistes utiles, et comment choisir une mutuelle adaptée à petit budget propose des critères simples à mettre en œuvre. Enfin, ne négligez pas l’impact des réseaux et des collaborations avec des professionnels conventionnés, qui peuvent influer sur les remboursements et baisser vos dépenses.
Exemple pratique: pour une personne avec peu de besoins dentaires mais une vision correcte, une formule modulaire axée sur l’optique et l’hospitalisation peut suffire tout en restant mutuelle sans perte couvertures et réduction coût mutuelle notable par rapport à une offre tout-en-un trop généreuse.
garanties utiles pour les moins de 25 ans | mutuelle adaptée à petit budget
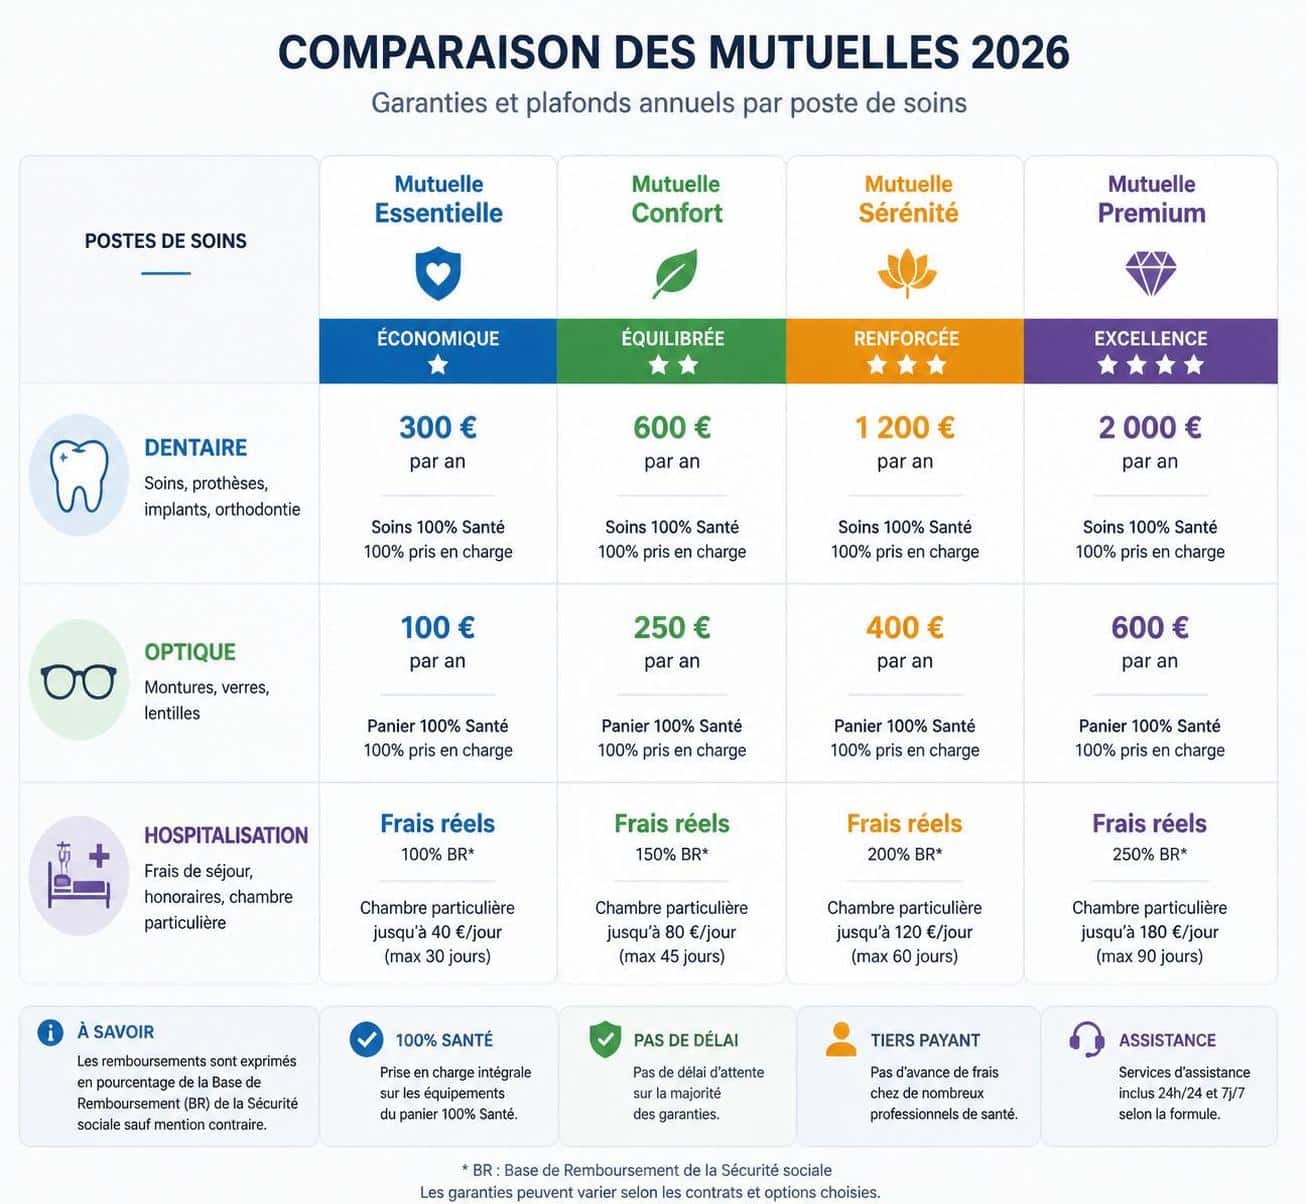
Éléments à vérifier lors du comparaison mutuelle
– Délais de carence et exclusions
– Plafonds de remboursement par poste
– Niveau de prise en charge et pourcentages remboursés
– Franchise et éventuels mécanismes de franchise annuelle
– Conditions spécifiques (parcours de soins, réseaux conventionnés)
Optimiser le rapport garanties/cotisations et ajuster les plafonds
Une autre étape cruciale est l’ajustement garanties santé et le rapport garanties cotisations pour éviter de payer pour des prestations peu utilisées. Commencez par estimer vos dépenses santé sur les deux dernières années et projetez celles des 12 premiers mois à venir. Cette approche vous permet d’identifier les garanties vraiment indispensables et de privilégier une offre mutuelle économique adaptée à votre profil.
Pour affiner votre choix, voici une méthode simple à suivre:
- Évaluez vos besoins réels en couverture santé en vous basant sur votre historique médical et votre situation familiale.
- Sélectionnez des garanties essentielles et évitez les formules « tout-en-un » trop lourdes en coût.
- Ajustez les plafonds de remboursement en fonction de vos dépenses réelles: si vous avez rarement atteint les plafonds, les baisser peut diminuer considérablement la cotisation.
- Choisissez le niveau de franchise en fonction de votre tolérance à l’effort personnel et de votre budget.
La négociation peut aussi être un levier puissant. En vous appuyant sur des comparatif mutuelles et en montrant que vous avez étudié plusieurs offres, vous obtenez souvent une réduction de coût mutuelle sans perte de couverture.
Pour approfondir la comparaison et les mécanismes, consultez des ressources dédiées comme celles-ci: résilier une mutuelle étudiante après la fin des études et mutuelle et colocation: qui doit être couvert.
| Poste | Plafond annuel | Taux remboursé | Impact sur la cotisation |
|---|---|---|---|
| Optique | 200 à 600 | 150% en moyenne | Réduction si plafonds modérés |
| Dentaire | 300 à 1 000 | 80–100% | Économie selon fréquence |
| Hospitalisation | 1 500 à 4 000 | 100% sur certains postes | Influence majeure sur cotisation |
| Médicaments coûteux | selon traitement | 50–100% | Modère le coût global |
Conseil pratique: ne pas fixer des plafonds trop bas qui conduiraient à des restes à charge importants en cas de gros soins. L’équilibre entre économie et protection reste la clé du choisir mutuelle adaptée.
Négociation et dispositifs pour une mutuelle économique en 2026
La négociation directe avec les organismes complémentaires peut réduire significativement votre facture, notamment lorsque vous disposez d’un profil de risque favorable et d’un historique sans sinistre. Les dispositifs réglementaires, tels que les contrats responsables, offrent des avantages fiscaux et tarifaires sous certaines conditions et permettent de réaliser des économies sans diminuer les garanties essentielles.
Parmi les outils à connaître:
- Contrats responsables et leurs avantages fiscaux: la TCA appliquée diminue parfois de moitié, passant de 14% à 7% sous certaines conditions liées au respect des parcours de soins coordonnés.
- Résiliation infra-annuelle: depuis 2020, vous pouvez changer de mutuelle à tout moment après un an d’engagement, sans frais, ce qui est particulièrement utile en 2026 face à des hausses tarifaires pressantes.
- Périodes propices au changement: novembre-décembre restent des mois stratégiques pour profiter d’offres promotionnelles et préparer le 1er janvier.
Pour nourrir la négociation, il peut être utile de comparer des devis et de mentionner votre fidélité ou votre profil de risque favorable. Pour approfondir les options techniques et réglementaires, vous pouvez consulter des ressources comme éviter les doublons entre mutuelle étudiante et contrat parental et mutuelle connectée et offres santé numériques pour les jeunes générations.
Suite à une évaluation précise et à une négociation efficace, vous pouvez envisager des solutions comme le regroupement familial ou les contrats associatifs pour bénéficier de tarifs préférentiels. Des sources comme mutuelle et colocation offrent des exemples concrets de scénarios économiques.
Mutualisation et réseaux de soins pour réduire les coûts
La mutualisation des risques reste une des méthodes les plus efficaces pour réduire réduction coût mutuelle sans diminuer les garanties fundamentales. Les contrats collectifs, les regroupements familiaux et l’usage des réseaux de soins conventionnés permettent d’obtenir des tarifs attractifs et des remboursements plus avantageux.
– Contrats collectifs ou associatifs: ces offres sont souvent plus favorables et accessibles aussi pour les indépendants ou les retraités via des associations professionnelles. Certaines associations spécialisées obtiennent des réductions substantielles, jusqu’à 30% sur les cotisations standard selon les cas.
– Regroupement familial sur une police unique: les réductions augmentent avec le nombre de personnes couvertes et simplifient la gestion administrative. Les remises peuvent varier selon les assureurs, avec des exemples allant jusqu’à 10% pour le deuxième assuré et 15% pour les suivants.
– Réseaux de soins conventionnés: privilégier les praticiens partenaires permet des remboursements plus élevés et parfois des tarifs nets pour certains postes comme l’optique (des économies allant jusqu’à 40%).
Pour explorer ces options, l’article comment choisir une mutuelle adaptée à petit budget peut vous guider dans le choix et l’activation de ces mécanismes.
Avec une approche structurée mêlant analyse des garanties, ajustements financiers et mutualisation, vous bâtissez une stratégie solide pour réduire dépenses santé tout en conservant les couvertures indispensables. N’oubliez pas de réévaluer votre contrat régulièrement, car le paysage des mutuelles évolue rapidement et les opportunités d’économies changent d’année en année.
résilier sa mutuelle étudiante après les études • garanties utiles pour les moins de 25 ans
Comment puis-je réduire le coût de ma mutuelle sans perdre en garanties ?
En évaluant vos besoins réels, en privilégiant une approche modulaire des garanties, en ajustant les plafonds et le niveau de franchise, et en utilisant les dispositions de résiliation infra-annuelle lorsque nécessaire.
Quels éléments analyser lors d’un comparatif mutuelles ?
Comparer les plafonds de remboursement, les taux remboursés, les franchises, les dépassements d’honoraires et les délais de carence; vérifier les services additionnels et les réseaux partenaires.
Est-il utile de négocier ou de changer d’assureur en 2026 ?
Oui. La négociation permet souvent d’obtenir des abaissages ciblés, et le changement d’assureur via la résiliation infra-annuelle peut mener à des économies substantielles sans perte de couverture.
Comment profiter des dispositifs réglementaires pour réduire les coûts ?
Optez pour des contrats responsables lorsque cela est possible, et exploitez les aides publiques comme l’ACS si vous êtes éligible; surveillez les périodes promotionnelles lors des changements de mutuelle.



