En bref
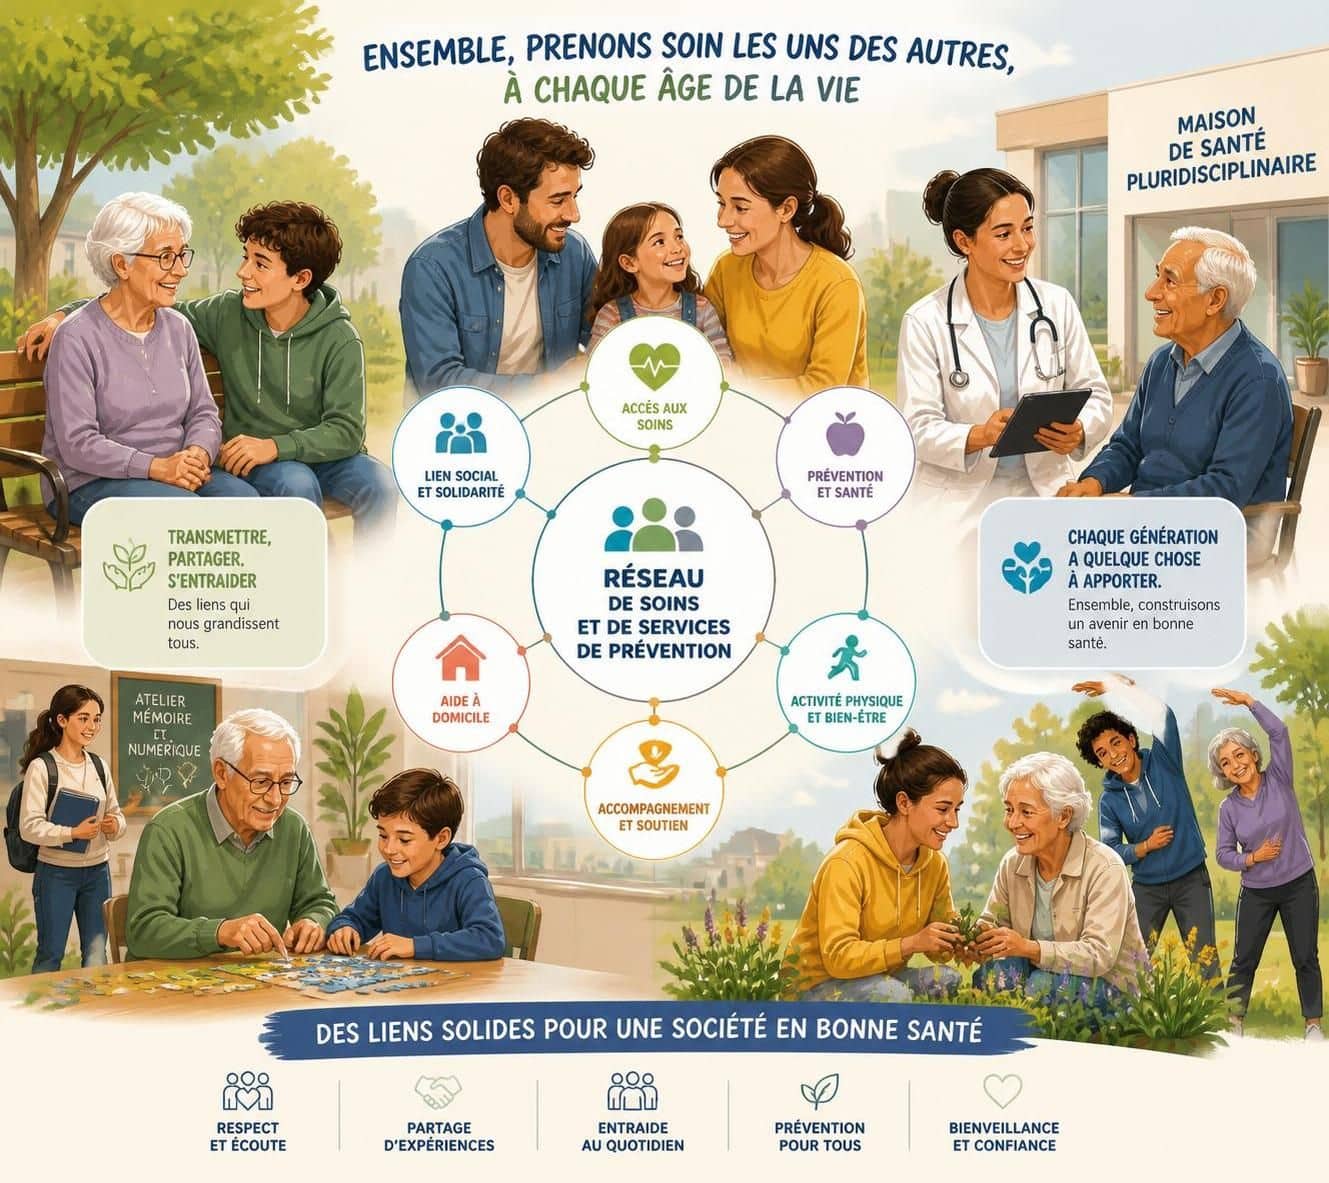
- Les mutuelles intergénérationnelles visent à croiser les besoins des seniors, des familles et des jeunes autour d’un socle de couverture santé et de services préventifs, fondé sur la solidarité et la coopération.
- Le secteur évolue vers des offres modulaires, une prévention renforcée et des modèles économiques repensés pour gagner en agilité.
- Le marketing des offres intergénérationnelles est au cœur des discussions : comment éviter le piège du marketing et démontrer une valeur réelle pour les adhérents et le système de santé?
- Les enjeux portent aussi sur le financement, les risques et les partenariats (entreprise, associations, plateformes) afin d’assurer cohérence et équité.
- En 2026, la question clé demeure: ces mécanismes peuvent-ils transformer durablement l’accès aux soins et la solidarité sans devenir un simple effet d’annonce?
En 200 à 250 mots, la transformation des mutuelles intergénérationnelles s’inscrit dans une dynamique où l’avenir de la consurance et du système de protection sociale dépend d’une coopération plus étroite entre générations. L’objectif est clair : sortir des modèles purement assurantiels pour proposer une prévention sur mesure et une assurance qui s’adapte, tout en maîtrisant les coûts et les risques. L’équilibre entre solidarité et financement reste délicat: lorsque les parts de risques augmentent, les mutuelles doivent démontrer leur valeur ajoutée par des services à forte valeur préventive et des parcours de soins coordonnés. Les premiers essais montrent que la réussite repose sur des offres utilisateur-centrées, des canaux de distribution harmonisés et une capacité à s’adapter rapidement grâce à l’agilité organisationnelle. La coopération avec les acteurs locaux, les entreprises et les professionnels de santé est une condition indispensable pour éviter les dérives marketing et construire une confiance durable.
Les mutuelles intergénérationnelles : solution d’avenir ou mirage marketing ?
La refonte des modèles économiques et opérationnels
Face à une concurrence accrue et à des attentes clients en mutation, les mutuelles doivent repenser leurs modèles économiques et opérationnels. L’objectif est d’allier solidarité et efficacité, en explorant des mécanismes de financement qui mixent contributions, subventions et partenariats. On voit émerger des offres basées sur l’usage et le comportement des adhérents, s’inspirant du modèle pay-as-you-live. Cette diversification dépasse la simple couverture santé et s’étend à des services de prévention, d’accompagnement personnalisé et d’aide au maintien à domicile pour les seniors. Pour accompagner cette transition, les organisations repensent leurs processus internes, digitalisent les parcours et restructurent leurs coûts afin de préserver la cohérence et la qualité des services. L’enjeu est clair: devenir un acteur qui combine assurance, prévention et accompagnement, plutôt qu’un simple assureur.
Pour illustrer les évolutions et les défis, consultez les ressources suivantes et explorez les expériences en cours via les plateformes spécialisées. Exemples et analyses sur les mutuelles solidaires.
Cette orientation passe aussi par une meilleure coopération avec les entreprises et associations, afin d’harmoniser les canaux de distribution et d’offrir une expérience client fluide entre agences, plateformes et services digitaux. La ~transformation agile~ y joue un rôle clé, permettant d’ajuster rapidement les offres et les parcours en fonction des retours des adhérents et des évolutions du marché.
Innovation servicielle et élargissement de l’offre
Les mutuelles s’orientent vers des offres flexibles et modulaires, personnalisables selon le profil et les besoins de chaque génération. On voit se développer des services à valeur ajoutée, tels que la prévention nutritionnelle, le coaching santé, l’accompagnement au maintien à domicile et les solutions de télésanté. Cette approche vise à transformer les mutuelles en partenaires santé et non en simples assureurs. En 2026, les stratégies de croissance reposent sur des partenariats avec des médecins, pharmaciens et coachs sportifs, pour proposer des parcours coordonnés et mesurables. L’objectif est de réduire les coûts à long terme grâce à la prévention et à une meilleure gestion des soins.
Exemples concrets d’offres modulaires: prévention personnalisée, accompagnement au quotidien pour les seniors, services de télésanté et assistance 24/7. Ces éléments renforcent la solidarité et la coopération entre générations tout en élargissant l’assiette des bénéficiaires.
- Prévention et nutrition personnalisée
- Activité physique adaptée et coaching
- Aide au maintien à domicile et téléassistance
- Coordination des soins et suivi médical
Pour approfondir, découvrez comment ces offres s’articulent avec les réseaux de soins et les services publics locaux.
Optimisation opérationnelle au service de la relation client
L’automatisation des processus grâce à l’intelligence artificielle peut améliorer l’efficacité et réduire les coûts de gestion. Cette optimisation libère des ressources pour le conseil personnalisé et la prospection de parcours adaptés à chaque adhérent. L’objectif est d’offrir une expérience client homogène et réactive, quel que soit le canal (agence, plateforme téléphonique, site web). Cette approche soutient la prévention et le financement des services, tout en limitant les coûts de sinistres et en améliorant la détection précoce des risques. En associant données et expertise, les mutuelles deviennent des partenaires proactifs qui accompagnent les adhérents tout au long de leur vie.
La transformation numérique peut aussi accélérer l’intégration de services externes et d’alliances stratégiques avec des acteurs variés, tels que des entreprises et des associations locales, afin d’étendre les points de contact et les offres de services.
L’évolution des comportements des consommateurs et distribution
Les comportements des consommateurs évoluent: les mutuelles doivent harmoniser leurs canaux de distribution (agence, relations téléphoniques, plateformes digitales) pour offrir une expérience client cohérente et fluide. Des alliances stratégiques se multiplient avec des acteurs divers pour accroître les points de contact et faciliter l’accès à la couverture santé et à la prévention. Dans ce cadre, le marketing intergénérationnel doit s’appuyer sur une compréhension fine des besoins de chaque génération et éviter les écueils du « marketing perçu comme superficiel ». Le but est d’établir une relation durable et de démontrer une valeur tangibile pour les adhérents et les territoires.
Les canaux doivent être intégrés et transparents, afin que les bénéficiaires perçoivent une offre cohérente et adaptée à leur parcours de vie. La coopération entre mutuelles et acteurs locaux peut devenir un véritable levier de performance et d’impact social.
L’accent sur la prévention et la santé globale
La prévention devient un axe stratégique majeur, dans une logique gagnant-gagnant pour les adhérents et les mutuelles. Grâce à l’analyse des données et à des partenariats avec les professionnels de santé (médecins, pharmaciens, coachs sportifs), les mutuelles proposent des programmes personnalisés couvrant alimentation, activité physique et gestion du stress. Cet accompagnement global renforce la position des mutuelles en tant que partenaires santé et augmente la fidélité des adhérents. Cette approche peut aussi réduire les coûts de santé à long terme en améliorant les résultats de santé et en diminuant les recours lourds.
Les mutuelles s’efforcent d’intégrer les enjeux environnementaux et sociétaux dans leurs pratiques et leurs investissements, afin de répondre aux attentes des adhérents en matière de responsabilité sociale et environnementale.
| Aspect | Modèle traditionnel | Mutuelles intergénérationnelles |
|---|---|---|
| Objectif | Couverture et indemnisation des risques | Couverture santé + prévention + accompagnement global |
| Financement | Contributions obligatoires et tarification standard | Modèles hybrides (contributions, partenariats, financement territorial) |
| Offres typiques | Assurance maladie traditionnelle | Offres modulaires, prévention, services d’aide et télésanté |
| Canaux de distribution | Agence et bureau | Canaux intégrés (agences, digital, partenaires) |
| Défis / risques | Risque de coût élevé et de sinistralité | Risque marketing, tarification, complexité de l’offre |
Comme on le voit, la transformation des mutuelles et assurances santé dépasse largement la simple digitalisation. Elle nécessite une refonte profonde des modèles économiques, des offres, des compétences et des valeurs portées par ces organisations. L’objectif est d’établir une solidarité durable et coopérationnelle entre générations tout en assurant la couverture santé et la prévention au cœur des parcours.
En milieu d’article, toolbox pour visualiser l’évolution du secteur et les jalons clés.
Les mutuelles intergénérationnelles : solution d’avenir ou mirage marketing ?
Éléments complémentaires et mise en pratique
Pour les professionnels, il est crucial de scruter les opportunités et les risques, notamment en matière de financement et de risques. La coopération entre acteurs, l’alignement des valeurs et la transparence vis-à-vis des adhérents restent les clés de réussite. En pratique, cela se traduit par des parcours clients clairs, des indicateurs de prévention et une offre adaptée à chaque génération.
- Coopération avec les acteurs locaux et les employeurs
- Offres modulaires basées sur l’usage et la prévention
- Dialogue transparent sur les coûts et les bénéfices
- Formation des équipes à l’agilité et à l’analyse de données
Dans ce contexte, le potentiel des mutuelles intergénérationnelles dépend de leur capacité à démontrer que les services proposés dépassent le simple marketing et créent une valeur durable pour les générations concernées et pour le système de santé.
Qu’est-ce qu’une mutuelle intergénérationnelle ?
Une mutuelle qui réunit plusieurs générations (seniors, familles, jeunes actifs) pour proposer une couverture santé et des services préventifs coordonnés, fondés sur la solidarité et la coopération.
Comment le financement est-il organisé ?
Par un mix de contributions, partenariats public-privé et mécanismes de financement local, avec une attention particulière à la prévention et à l’optimisation des coûts.
Quels risques et limites en 2026 ?
Risque de marketing trompeur, tarification complexe, difficultés à mesurer l’impact réel sur les coûts et l’accès aux soins sans délais. L’évaluation doit s’appuyer sur des résultats concrets en prévention et en parcours coordonnés.
Comment les consommateurs perçoivent-ils ces offres ?
Les adhérents recherchent de la clarté, de l’accompagnement personnalisé et une expérience omnicanale cohérente; le succès dépend de la transparence et de la valeur perçue par chaque génération.