
Face à l’augmentation des dépenses liées à la santé et à l’évolution des garanties offertes, choisir une mutuelle adaptée à un petit budget devient un véritable défi. Pour 2026, il est possible d’allier coût maîtrisé et couverture pertinente en distinguant les garanties réellement utiles, en évitant les doublons et en s’appuyant sur des comparatifs mutuelles fiables. L’objectif est d’obtenir le meilleur remboursement sur les postes les plus dépensiers (optique, dentaire, hospitalisation) tout en maintenant une cotisation mensuelle accessible. Cet article vous accompagne pas à pas pour définir vos besoins, comparer les offres et faire le choix éclairé qui concilie économie et sérénité pour votre complémentaire santé, sans sacrifier l’essentiel.
Comment choisir une mutuelle adaptée à un petit budget : critères et étapes clés
Pour réaliser un choix pertinent, il faut commencer par identifier vos besoins et déterminer ce qui constitue une garanties vraiment utile dans votre situation. Posez-vous des questions simples : avez-vous besoin d’une couverture dentaire développée ? À quel point l’hospitalisation vous concerne-t-elle ? Quels postes font peser le plus la facture (optique, pharmacie, analyses) ? En 2026, les cotisation et les plafonds de remboursement varient fortement selon les profils (étudiant, parent, senior), il est donc crucial d’ajuster les offres à votre réalité.
Ensuite, comparez les remboursements et les plafonds sur les postes clés. Un bon compromis ne se réduit pas à une cotisation basse : la prévoyance et les garanties associées doivent coexister avec une complémentaire santé réellement utile. Pour les jeunes et les étudiants, certaines options offrent des remboursements rapides sur les soins courants sans coûter cher. Enfin, analysez les clauses et vérifiez s’il existe des doublons entre mutuelle étudiante et contrat parental pour éviter les coûts superflus.
Pour nourrir votre réflexion, consultez des ressources spécialisées qui présentent les offres du marché et les tarifs en direct. Par exemple, Mutuelle et colocation : qui doit être couvert ? permet d’aborder les cas partagés, et Mutuelle connectée et offres santé numériques pour les jeunes générations apporte un regard sur les solutions digitales adaptées aux budgets serrés. Pour un éclairage sur les services et les démarches spécifiques, pensez aussi à faut-il une mutuelle en service civique.
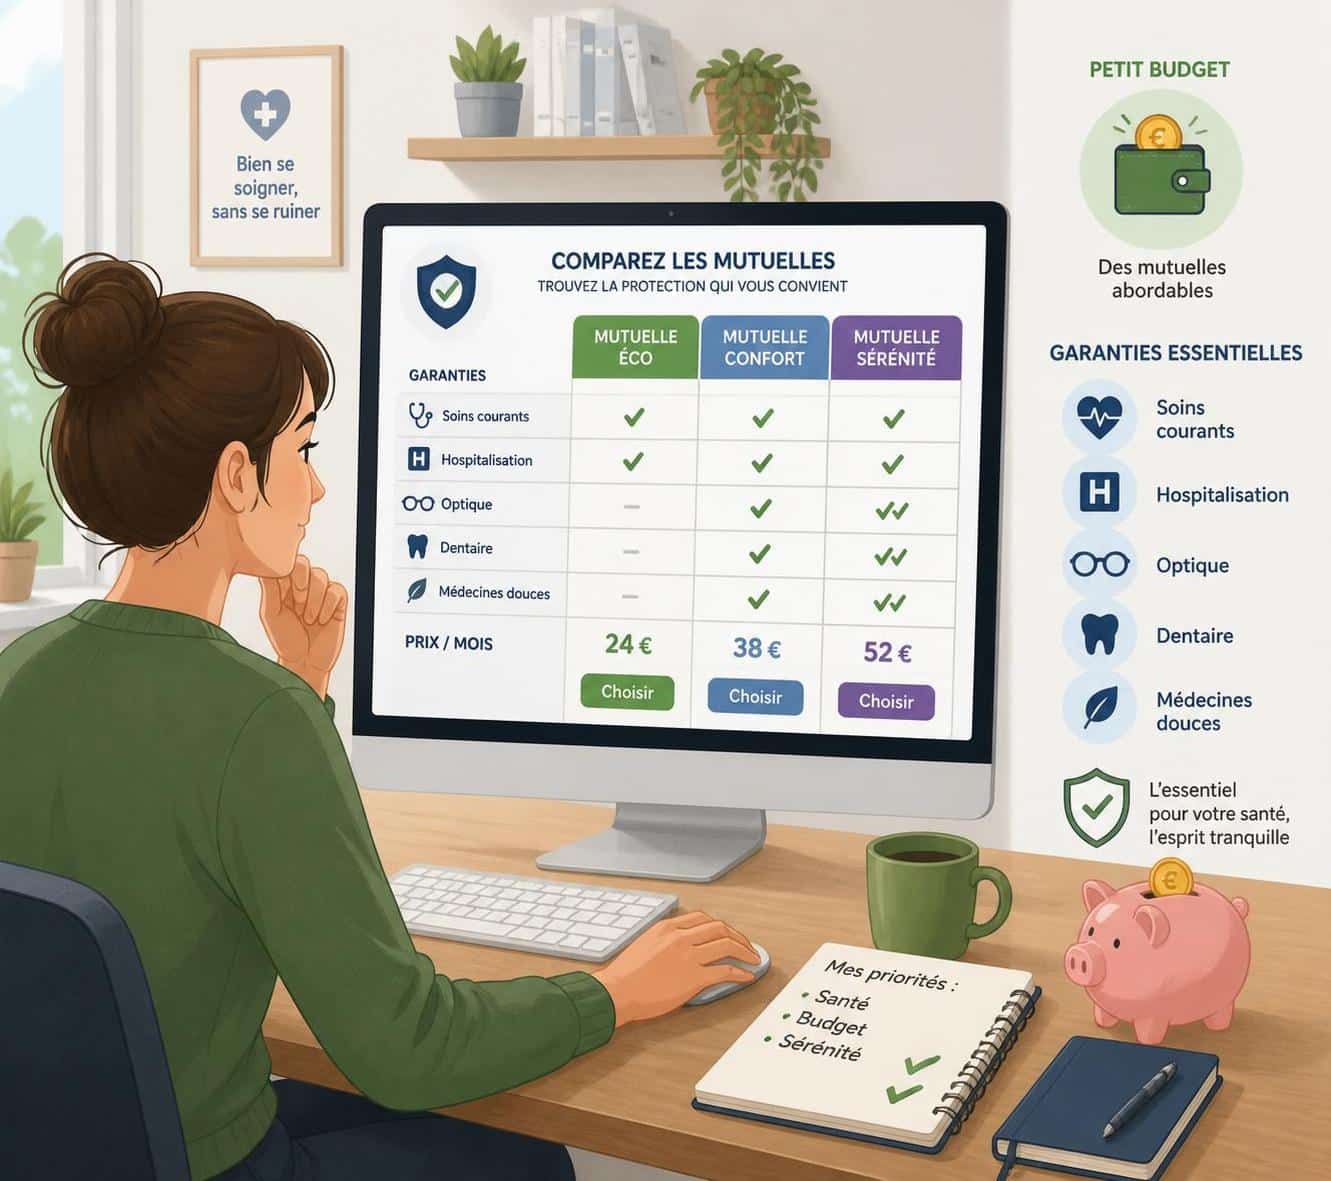
Comment comparer les offres de mutuelle pour petit budget en 2026
Un comparateur fiable prend en compte un profil type et ajuste les cotisations et les garanties selon les villes et les situations. Le but est d’obtenir le meilleur rapport coût/prestations tout en garantissant une couverture adaptée, notamment sur le poste hospitalisation, optique, et dentaire. Sur le plan pratique, il faut vérifier les niveaux de remboursement sur les principaux postes, les délais de carence éventuels, et la compatibilité avec une éventuelle prévoyance familiale.
Pour approfondir, ce chapitre s’appuie sur des données tarifaires et des évaluations de garanties recueillies en 2026 dans divers centres urbains et pour plusieurs profils (étudiant, parent avec enfant, senior). N’hésitez pas à tester différents profils pour estimer les cotisations et les prestations qui vous conviennent le mieux. Les ressources suivantes offrent un panorama utile et des scénarios concrets : Mutuelle et job étudiant, Éviter les doublons entre mutuelle étudiante et contrat parental.
Tableau récapitulatif ci-dessous présente des options types à envisager pour un petit budget, avec des cotisations estimées et les garanties clés à privilégier.
| Option | Cotisation mensuelle approximative | Garanties essentielles | Remboursement sur la santé courante | Prévoyance | Avantages |
|---|---|---|---|---|---|
| Mutuelle A | 15–25€ | Soins courants, optique limitée | Bon | Non | Bonne option petit budget |
| Mutuelle B | 25–40€ | Soins, optique et dentaire de base | Très bon | Oui | Équilibre tarif/garanties |
| Mutuelle C | 40–60€ | Dentaire et hospitalisation renforcées | Excellent | Oui | Idéale pour familles et étudiants actifs |
Pour affiner votre choix, prenez en compte la cotisation annuelle et les éventuels coûts additionnels liés à certaines garanties. Comparez aussi les services annexes (téléassistance, services numériques) qui facilitent l’usage et les remboursements rapides. Enfin, vérifiez les conditions de résiliation et les modes d’adhésion afin d’éviter les pièges et les frais cachés.
Checklist rapide pour choisir une mutuelle adaptée à petit budget
- Définir les garanties utiles pour votre profil et votre mode de vie
- Évaluer la cotisation mensuelle et le coût annuel
- Analyser les taux de remboursement sur les postes les plus coûteux (optique, dentaire, hospitalisation)
- Privilégier une offre avec une prévoyance adaptée à votre situation
- Éviter les doublons avec d’autres contrats (étudiant/parent)
- Vérifier les services numériques et l’assistance en cas de besoin
Pour aller plus loin, découvrez les meilleures approches pour comparer les offres et repérer les économies possibles sans sacrifier les garanties essentielles.
Les garanties essentielles à privilégier pour un budget restreint
Dans un contexte budgétaire limité, certaines garanties restent prioritaires. Une bonne mutuelle pour petit budget doit offrir une couverture solide sur l’hospitalisation et la complémentaire santé liée à la préoyance sans alourdir excessivement la cotisation. Pensez également à la remboursement des soins courants et des dépenses liées à l’optique et au dentaire, qui peuvent rapidement peser sur le budget familial. En parallèle, vérifiez que les garanties restent pertinentes si votre situation évolue (par exemple passage du statut étudiant à actif, ou déménagement).
Pour guider votre décision, exploitez les ressources et les retours d’expérience disponibles sur des sites spécialisés, et explorez les offres associées à des services numériques ou téléassistance qui peuvent compléter votre assurance santé sans coût prohibitif.
Cas concrets et conseils pratiques
Exemple 1 : un étudiant cherche une couverture suffisante pour des visites chez le médecin et des lunettes. En privilégiant une mutuelle avec un bon remboursement sur l’optique et le secteur santé courante, il peut limiter la cotisation tout en préservant sa prise en charge. Exemple 2 : une jeune famille souhaite une protection adaptée sans exploser le budget; viser des garanties équilibrées sur l’hospitalisation et le dentaire peut offrir une sécurité suffisante et des tarifs maîtrisés. Dans les deux cas, comparez les prestations et évitez les liens redondants entre mutuelle et autres contrats.
Une mutuelle petit budget vaut-elle le coût pour un étudiant ?
Oui, si elle couvre les besoins essentiels (soins courants, optique, et hospitalisation de base) tout en maintenant une cotisation raisonnable. L’important est de vérifier le niveau de remboursement et les plafonds.
Comment éviter les doublons entre mutuelle étudiante et contrat parental ?
Évaluez les garanties offertes par chaque contrat et privilégiez celles qui complètent réellement votre couverture sans chevauchements. Certaines mutuelles permettent de regrouper les garanties sous une seule offre adaptée.
Le comparatif mutuelles en 2026 est-il fiable pour un petit budget ?
Oui, à condition de choisir une source indépendante qui collecte des tarifs réels et met en avant le rapport coût/prestations. Utilisez les profils types et ajustez-les à votre situation pour obtenir une estimation réaliste.
Les garanties utiles pour les moins de 25 ans ?
Priorisez les garanties liées à la santé courante, à l’optique et au dentaire, avec des plafonds raisonnables. L’ouverture à la téléassistance et aux services numériques peut aussi apporter un vrai plus sans alourdir la cotisation.



