
Le contexte patrimonial et fiscal actuel fait de l’assurance vie l’un des outils les plus efficaces pour transmettre un capital santé tout en préservant le patrimoine familial. Grâce à une clause bénéficiaire bien rédigée et à des mécanismes spécifiques selon l’âge des versements, il est possible d’organiser une protection financière solide pour le conjoint, les enfants ou des tiers, tout en optimisant la fiscalité et les délais de transmission. En 2026, les règles offrent des opportunités claires pour limiter les droits de succession et éviter les allocations trop lourdes, notamment via l’exonération du capital transmis et le régime avantageux des versements avant 70 ans. Pour mieux comprendre les piliers de ce dispositif, découvrez également les ressources suivantes : assurance dépendance et assurance hospitalisation. Ces guides complètent l’approche assurance vie en matière de prévoyance et de gestion du patrimoine.
En bref
- Un capital santé peut être transmis hors succession via un contrat d’assurance et une clause bénéficiaire précise.
- Les versements faits avant 70 ans bénéficient d’un abattement de 152 500 € par bénéficiaire et d’un taux forfaitaire favorable.
- Après 70 ans, les intérêts et les plus-values échappent partiellement à la fiscalité successorale, mais les primes restent soumises à un abattement global.
- La clause bénéficiaire doit être claire, actualisée et adaptée à chaque changement familial pour éviter les contestations.
- La transmission via l’assurance vie offre flexibilité et rapidité, tout en restant un levier puissant de gestion du patrimoine.
Comment transmettre un capital santé via une assurance vie : mécanismes, bénéficiaires et fiscalité
Transmettre un capital santé à travers une assurance vie présente trois atouts majeurs: un effet hors succession, une souplesse de désignation du bénéficiaire, et une fiscalité avantageuse. Le régime répond aux objectifs de prévyance et de protection financière du reste de la famille, tout en facilitant les démarches et le versement rapide des fonds. En 2026, le cadre distingue clairement les versements avant et après 70 ans, ce qui rend crucial le choix du moment des primes et leur répartition entre les bénéficiaires. Pour approfondir les mécanismes, consultez des ressources complémentaires sur l’assurance dépendance et l’assurance hospitalisation.
Pourquoi l’assurance vie est l’outil clé pour transmettre le capital santé
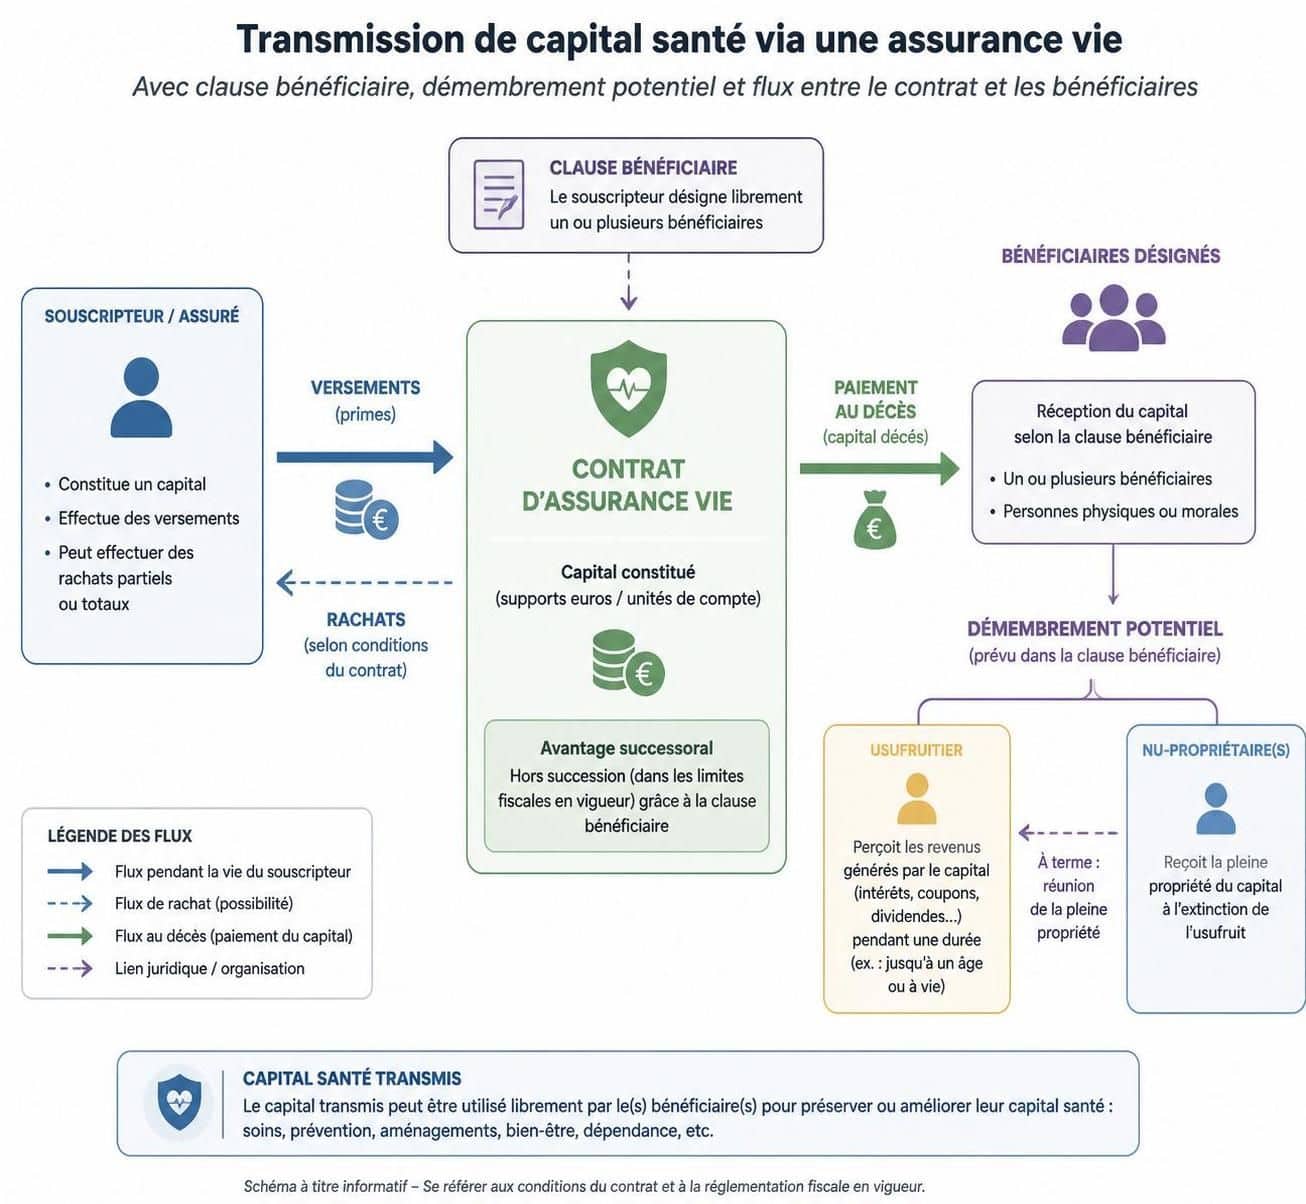
Un contrat d’assurance de ce type agit comme une enveloppe prévoyante distincte de la masse successorale. Le capital décès transmis via la clause bénéficiaire échappe en principe au calcul des droits de succession, sous réserve de respecter les règles liées à l’âge des versements et à l’existence d’une clause bénéficiaire clairement rédigée. Cette particularité est renforcée par un versement rapide des fonds et une distribution sans indivision entre les bénéficiaires, ce qui simplifie grandement la gestion du patrimoine et protège les proches. Dans les faits, l’abattement et le régime forfaitaire appliqué avant 70 ans permettent d’optimiser la transmission sans franchir les limites de la fiscalité habituelle de la succession.
Le rôle du bénéficiaire et les choix possibles
Le souscripteur peut désigner un conjoint, des enfants, des petits-enfants, ou même des tiers et des associations, avec la possibilité de démembrement du capital entre usufruit et nue-propriété dans les cas adaptés. Une désignation précise évite les ambiguïtés et garantit que le capital atteint rapidement les bénéficiaires souhaités, tout en нe remettant pas en cause la réserve des autres héritiers. Parmi les choix les plus courants:
- Conjoint ou partenaire de PACS en priorité, souvent avec exonération totale des droits de succession entre époux.
- Enfants avec abattement individuel de 152 500 € sur le capital transmis avant 70 ans.
- Tiers ou associations pour des objectifs philanthropiques, tout en restant conscients des implications fiscales potentielles.
- Clausé en démembrement pour protéger le conjoint et sécuriser les droits des enfants.
Régimes fiscaux avant et après 70 ans
Les règles fiscales distinguent clairement les versements avant 70 ans et ceux effectués après cet âge. Avant 70 ans, chaque bénéficiaire bénéficie d’un abattement de 152 500 €, puis le capital est imposé à 20 % jusqu’à 700 000 € supplémentaires et à 31,25 % au-delà. Après 70 ans, les primes versées entrent dans la succession avec un abattement global de 30 500 € et les intérêts restent exonérés des droits de succession. Ce régime est l’un des points forts de l’assurance vie pour la transmission du capital santé.
| Critère | Assurance vie (avant 70 ans) | Donation classique | Succession |
|---|---|---|---|
| Abattement par bénéficiaire | 152 500 € | 100 000 € | 100 000 € |
| Taux après abattement | 20 % jusqu’à 700 000 €, 31,25 % au-delà | Barème progressif 5 % à 45 % | Barème progressif 5 % à 45 % |
| Renouvellement des abattements | Non | Oui tous les 15 ans | Non |
| Rapport à la succession | Non rapportable | Rapportable | Rapportable |
| Délai de versement | 1 mois | Immédiat | Plusieurs mois |
Exemple concret pour mieux comprendre l’impact fiscal: sur un capital transmis de 400 000 € à deux enfants bénéficiaires, l’assurance vie pré70 ans aboutit à une taxation d’environ 19 000 € par enfant après abattement, alors que la donation classique peut atteindre près de 38 000 € par enfant. L’économie est alors d’environ 19 000 €, soit près de 50 % de réduction par rapport à la voie successorale classique. Cette comparaison illustre l’importance d’une planification anticipée et d’une clause bénéficiaire adaptée.
Pour faciliter l’anticipation et les choix, voici quelques stratégies clés:
- Optimiser le timing des versements en plaçant les primes avant 70 ans afin de bénéficier de l’abattement maximal et d’un taux forfaitaire plus favorable.
- Démembrer le capital pour protéger le conjoint tout en sécurisant les droits des enfants à travers une répartition claire.
- Intégrer l’assurance vie dans une stratégie globale avec donations et démembrement pour réduire l’impôt et préserver la réserve héréditaire.
Calculateur: Transmission d’un capital santé via une assurance vie
Ce calculateur est un modèle simplifié en français pour estimer l’économie fiscale potentielle en fonction du nombre de bénéficiaires et du capital transmis avant 70 ans. Il compare l’assurance vie, la donation et la succession. Ce modèle n’est pas un conseil fiscal et utilise des hypothèses génériques.
- Éviter les rachats importants après 65 ans qui pourraient diminuer le capital transmis, et privilégier les retraits planifiés.
- Mettre à jour régulièrement la clause bénéficiaire à chaque changement familial (naissance, divorce, remariage, décès).
- Utiliser le démembrement dans les situations de familles recomposées pour sécuriser les droits de chacun et éviter l’indivision.
En pratique, les versements après 70 ans suivent un cadre différent: les primes restent imposables mais les gains sont exonérés, ce qui peut rester favorable si les supports de placement évoluent. La fiscalité et les options de démembrement continuent de faire de l’assurance vie un outil privilégié pour la transmission du capital santé.
Pour approfondir les mécanismes, regardez une autre explication sur les règles fiscales et les particularités de l’après-70 ans :
Clauses bénéficiaires optimisées selon votre situation familiale
La rédaction précise de la clause bénéficiaire est déterminante: elle détermine qui reçoit le capital et dans quelles proportions, et elle peut inclure des démembrements pour protéger les actifs du conjoint tout en assurant l’avenir des enfants. Une clause mal adaptée peut retarder le versement ou conduire à des choix qui ne reflètent plus vos intentions. Voici quelques modèles selon les cas:
- Couple marié avec enfants: privilégier le conjoint puis les enfants par parts égales.
- Famille recomposée: démembrement (usufruit au conjoint, nue-propriété pour les enfants).
- Enfant en difficulté: répartition adaptée pour favoriser celui qui a le plus besoin sans pénaliser les autres.
- Transmission directe aux petits-enfants: faciliter l’aide à l’étude ou au premier achat, tout en profitant des abattements.
La clause bénéficiaire peut être revue régulièrement, et il est conseillé de l’accompagner d’un avis notarial ou patrimonial pour sécuriser les intentions et limiter les litiges. L’élaboration et la vérification des modalités permettent d’optimiser la transmission et de préserver le cadre fiscal le plus favorable.
Les erreurs fréquentes et comment les éviter
- Clause ambiguë ou insuffisamment identifiée: nommer précisément le bénéficiaire (nom, prénom, date de naissance). Éviter les formulations comme « mes héritiers ».
- Oublier le bénéficiaire de second rang: prévoir une solution de remplacement pour éviter l’indivision.
- Non mise à jour suite à des événements familiaux: divorcés, remariages, naissances nécessitent une révision régulière.
- Absence de vérification de conformité avec le Code des assurances et le Code général des impôts: risques de requalification ou de contestation.
Pour assurer une rédaction optimale, faire appel à un professionnel peut s’avérer judicieux afin de bénéficier d’une gestion du patrimoine adaptée et de sécuriser la transmission.
La question de l’efficacité se confirme dans les chiffres et les tendances de 2026: les encours de l’investissement sûr et immobilier reposent de plus en plus sur l’assurance vie, et le champ de l’anticipation des droits et des dons s’élargit avec les mesures récentes. Cet outil demeure l’un des leviers les plus puissants pour organiser une transmission efficace et sécurisée.
FAQs liées à l’assurance vie et à la transmission
L’assurance vie entre-t-elle dans la succession ?
Non. Les capitaux transmis via l’assurance vie sortent de la masse successorale et vont directement au bénéficiaire désigné, sauf si des primes exagérées ou une absence de clause existent.
Peut-on cumuler l’abattement d’assurance vie avec l’abattement de donation ?
Oui. Les abattements de 152 500 € (art. 990 I) et 100 000 € (art. 779 I) se cumulent, sous réserve des conditions de chacun.
Comment modifier sa clause bénéficiaire ?
La modification peut intervenir à tout moment tant que le bénéficiaire n’a pas accepté les droits. Elle se fait par avenant, lettre recommandée ou testament.
Et après 70 ans, quels droits ?
Les primes sont taxables selon le barème, mais les intérêts et plus-values générés restent exonérés de droits de succession. Un abattement global de 30 500 € s’applique, partagé entre les bénéficiaires.
En pratique : comparaison et dynamiques récentes
Pour saisir l’impact réel, voici un bref rappel chiffré: l’abattement de 152 500 € par bénéficiaire s’applique sur les versements avant 70 ans, et l’encours total de l’assurance vie en France s’établit à plus de 2 100 milliards d’euros fin 2025 selon les données du secteur. Cette dynamique conforte le rôle de l’assurance vie dans la transmission du capital santé et la gestion du patrimoine des ménages.
Pour aller plus loin, consultez nos ressources dédiées et notre simulateur sur les mécanismes de démembrement et de dilution du capital.
L’assurance vie dans une stratégie globale de transmission
Intégrer l’assurance vie à des outils complémentaires, comme la donation avec réserve d’usufruit ou le démembrement, peut amplifier l’effet positif sur la fiscalité et permettre une stratégie de transmission plus avancée. L’objectif est de transmettre sans impôt lorsque cela est possible, et de maintenir une protection adaptée pour le conjoint et les héritiers. Dans ce cadre, le choix des supports (unités de compte, fonds en euros) et leur adaptation à l’âge et au profil de risque restent des éléments cruciaux.
Pour accompagner votre réflexion, accédez à notre tableau de comparaison et à notre simulateur en ligne. Retrouver un panorama clair des options permet de mieux anticiper les étapes et les besoins.
Conclusion opérationnelle et prochains pas
La transmission d’un capital santé via une assurance vie demeure l’option la plus performante pour optimiser la fiscalité, sécuriser le versement et préserver le cadre familial en 2026. En privilégiant une clause bénéficiaire claire, des versements réfléchis et un démembrement adapté, vous dotez votre patrimoine d’un levier puissant et flexible. Pour approfondir, n’hésitez pas à solliciter un conseiller et à utiliser les outils de simulation intégrés dans nos guides.
- Assurance vie et transmission: principes et stratégies
- Clauses bénéficiaires: rédaction et exemples
- Comparatifs: assurance vie vs donation vs succession
Pour aller plus loin, vous pouvez aussi consulter les ressources partenaires et les guides dédiés à la transmission et à la prévoyance pour les seniors et les jeunes familles.



