
En bref
- L’assurance hospitalisation complète la couverture santé en cas d’hospitalisation, en prenant en charge les frais non remboursés par l’Assurance Maladie.
- Les postes les plus sensibles restent souvent les forfaits journaliers, la chambre particulière et les dépassements d’honoraires; une bonne mutuelle santé peut limiter le reste à charge.
- Le niveau de remboursement et les garanties associées varient selon les contrats et l’âge; il est crucial de comparer pour choisir une solution adaptée à votre profil et à vos besoins de prévention santé.
- En 2026, les offres destinées aux seniors évoluent pour mieux sécuriser la protection financière face aux frais médicaux et aux risques sanitaires liés à l’hospitalisation.
Résumé d’ouverture
Dans le contexte actuel, les frais médicaux liés à l’hospitalisation peuvent peser lourd sur le budget familial, même lorsque la sécurité sociale joue son rôle. L’assurance hospitalisation est conçue comme un filet de sécurité, ciblant spécifiquement les coûts qui restent à la charge du patient: le forfait journalier, les frais de confort (chambre individuelle, services associés), les dépassements d’honoraires et les soins post-opératoires. Au fil des années et avec l’évolution des pratiques hospitalières, cette couverture n’est plus un simple « petit plus » mais une composante stratégique de la protection financière. L’enjeu est d’évaluer, selon son âge et son profil, à partir de quel stade souscrire une assurance hospitalisation et quels niveaux de remboursement garantir pour éviter des charges qui pourraient mettre en péril l’équilibre budgétaire. Pour les seniors et les profils à risque, la décision est souvent plus immediate, car les hospitalisations répétées ou prolongées augmentent le coût global des soins. Cet article propose une approche pratique pour comprendre quand l’assurance hospitalisation devient indispensable, quelles garanties privilégier et comment comparer les offres du marché en 2026, en tenant compte des exclusions, des plafonds et des services complémentaires qui facilitent la reprise après hospitalisation.
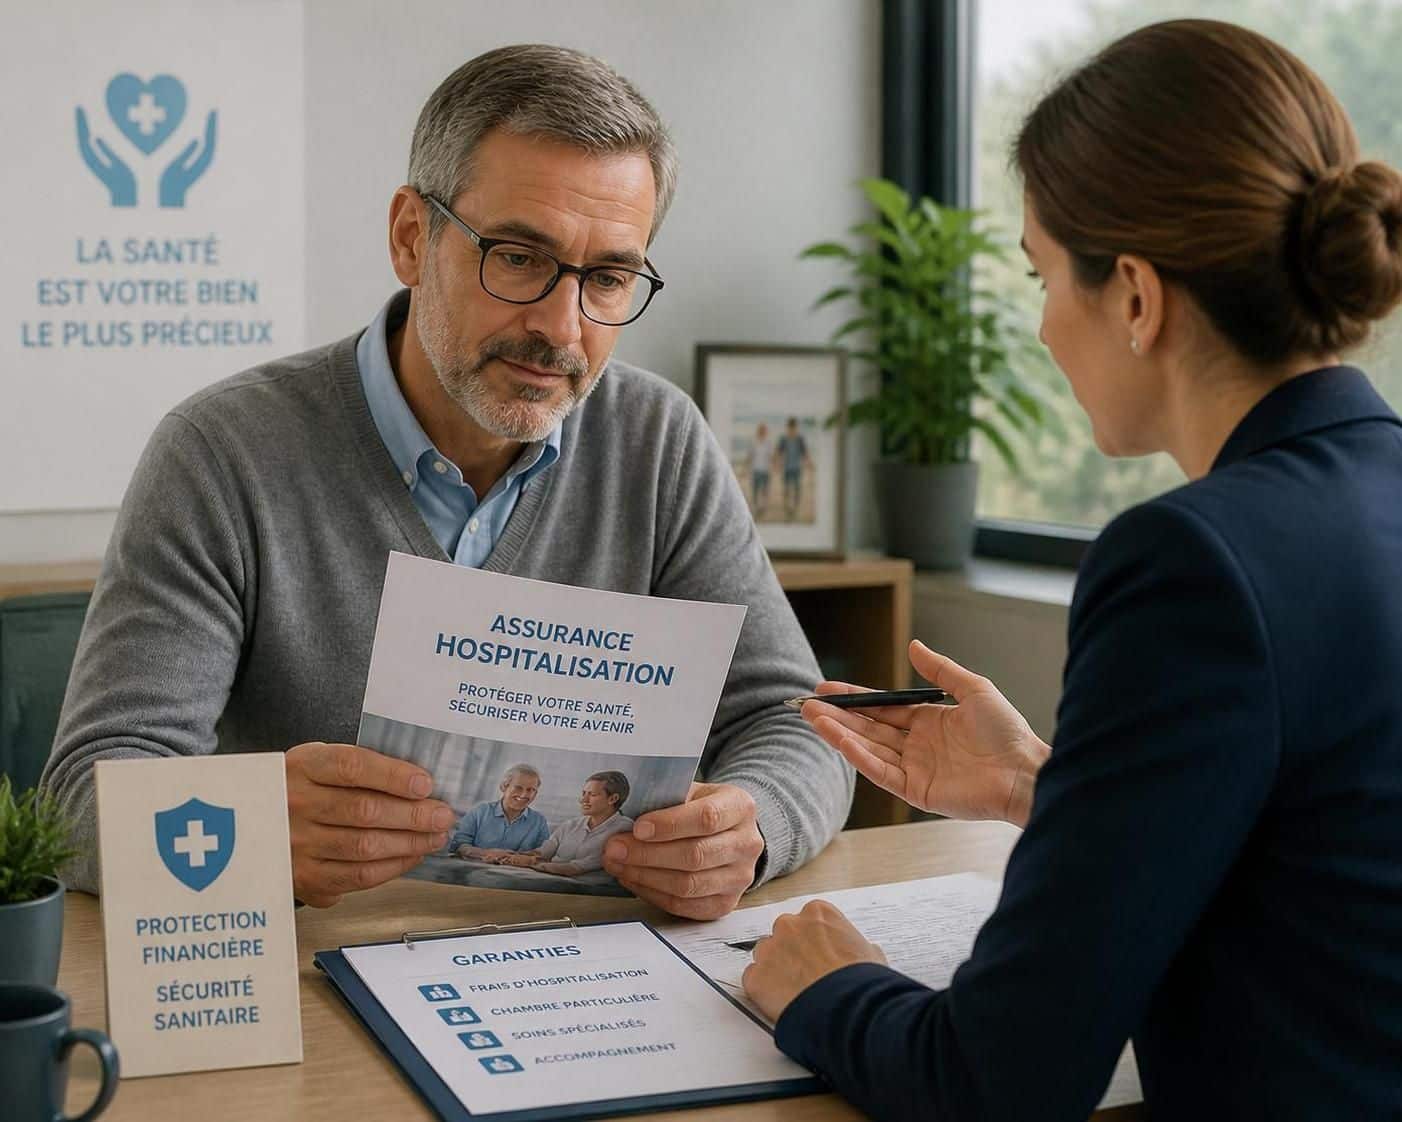
Assurance hospitalisation : à quel âge devient-elle indispensable ?
Il n’existe pas dâge unique pour devenir éligible à une protection optimale, mais certains moments de vie et segments de population rendent lâge indispensable pour souscrire une assurance hospitalisation plus robuste. Les seniors, les personnes atteintes de pathologies chroniques, les futures mères ou les travailleurs indépendants avec des revenus fluctuants peuvent se trouver face à des risques financiers plus élevés en cas dhospitalisation. Le niveau de couverture souhaité dépend aussi de votre tolérance au risque et de votre volonté d’éviter les restes à charge importants. En 2026, les offres tendent à proposer des garanties plus complètes et modulables: rente hospitalière, frais annexes et soutien après le séjour, afin d{’}assurer une protection financière continue et adaptée.
Les situations où l’assurance hospitalisation devient particulièrement utile incluent les scénarios suivants: hospitalisations répétées liées à une maladie chronique, préparation à une chirurgie majeure, parcours maternité ou grossesse avec risques associés, et pour les seniors souhaitant un confort renforcé (chambre individuelle, accompagnement personnalisé). Dans chacun de ces cas, l’assurance hospitalisation n{’}est pas une simple option, mais un outil de sérénité budgétaire et de continuité des soins médicaux. Pour comprendre comment les garanties évoluent avec l’âge et les besoins, consultez les ressources spécialisées sur les garanties senior et les exclusions potentielles.
| Élément | Couverture Assurance Maladie | Couverture Assurance Hospitalisation |
|---|---|---|
| Frais de séjour | Environ 80 % | 100 % voire plus |
| Frais de confort | Non pris en charge | Prise en charge complète ou partielle |
| Dépassements d’honoraires | Faible ou peu remboursé | Remboursement selon le contrat |
| Soins post-opératoires | Partiellement remboursés | Soutien renforcé inclus |
Le tableau illustre comment la couverture hospitalisation peut compléter le dispositif de base: alors que lAssurance Maladie couvre une partie des frais, lassurance hospitalisation vient compenser le reste et s<’>appuyer sur des garanties spécifiques comme le forfait journalier et les soins de convalescence. Pour s’assurer une protection adaptée, il convient de comparer les niveaux de remboursement, les exclusions et les plafonds propres à chaque contrat.
- Frais de séjour et forfait journalier — vérifiez s’ils sont pris en charge et sans limite de durée.
- Frais de confort — chambre individuelle et services associés.
- Dépassements d’honoraires — dépend du niveau de garantie et des partenaires hospitaliers.
- Soin post-opératoire — continuité des soins après la sortie d’hospitalisation.
Pour approfondir, vous pouvez explorer des ressources complémentaires sur les garanties seniors et les exclusions via ces guides :
Complémentaire santé senior: exclusions et Mutuelle senior – adapter ses garanties après la retraite. Des analyses supplémentaires sur les cas de colocation et sur la meilleure approche santé pour les jeunes générations sont aussi disponibles, notamment dans Mutuelle et colocation: qui doit être couvert. Pour ceux qui préparent une transition vers la retraite, le guide sur l’adaptation de garanties après la retraite peut être particulièrement utile.
Différences essentielles entre hospitalisation et complémentaire santé se précisent ainsi: lassurance hospitalisation cible les frais liés au séjour et les services liés à l’hospitalisation, tandis que la complémentaire santé couvre un champ plus large des soins médicaux courants. Les deux peuvent se combiner pour une protection complète, surtout lorsque les risques liés à lhospitalisation sont élevés ou lorsque vous envisagez des interventions lourdes.
Tableau comparatif des garanties hospitalisation
Comparaison des garanties hospitalisation: remboursement, chambre, dépassements et frais annexes, plafonds et durées.
Éléments clés à vérifier lors du choix: niveau de remboursement, garanties supplémentaires (chambre individuelle, transport médical, soins post-opératoires), exclusions, délai de carence, et prime annuelle. Une approche pragmatique consiste à évaluer vos antécédents médicaux et vos habitudes de soins, afin d>aligner le contrat sur vos besoins réels et sur votre budget.
Pour les seniors, la question est souvent plus critique: les hospitalisations longues ou répétées entraînent des coûts qui peuvent dépasser les plafonds de certaines mutuelles. Une protection adaptée doit prévoir des plafonds suffisants pour les postes clés (chambre, dépassements et frais annexes) et assurer une continuité des soins après la sortie.
Quand faut-il souscrire une assurance hospitalisation ?
Il est recommandé d’envisager une couverture dès que l’on anticipe un séjour hospitalier, ou lorsque l’on appartient à des groupes à risque (seniors, travailleurs indépendants, personnes atteintes de pathologies chroniques). L’âge peut influencer le niveau de garantie à privilégier, mais il n’y a pas dâge indispensable universel; l’important est d’évaluer son profil et les risques potentiels afin d’éviter des restes à charge importants lors d’un séjour.
Comment choisir la meilleure couverture hospitalisation en 2026
Pour faire le bon choix, comparez les niveaux de remboursement (objectif: 100% ou plus), les garanties associées (chambre individuelle, transport médical, forfait journalier), les exclusions et les durées de carence, ainsi que le coût de la prime. En fonction de votre situation, une mutuelle senior adaptée peut inclure des options spécifiques pour les hospitalisations longues ou répétées, et assurer la continuité des soins après la sortie. N’hésitez pas à consulter des ressources spécialisées et à solliciter un conseiller afin d’ajuster votre mutuelle santé à votre âge et à vos besoins de prévention santé.
Pour aller plus loin, découvrez les questions fréquentes et les réponses pratiques autour de la mutuelle santé et des garanties hospitalisation sur les guides dédiés et les pages thématiques spécialisées.
- Forfait journalier hospitalier et frais de séjour à coverage élevé.
- Chambre particulière et confort lors des séjours prolongés.
- Dépassements d’honoraires et soins post-opératoires couverts.
- Rente hospitalière et aide financière pendant la convalescence.
Quand faut-il souscrire une assurance hospitalisation ?
Idéalement dès que vous anticipez un séjour hospitalier ou que vous appartenez à un groupe à risque (seniors, independants, pathologies chroniques).
Quelles sont les principales garanties d’une assurance hospitalisation ?
Frais de séjour, frais de confort (chambre, services), dépassements d’honoraires, soins post-opératoires et, parfois, rente hospitalière.
Quelle est la différence entre assurance hospitalisation et complémentaire santé ?
L’assurance hospitalisation couvre les coûts liés au séjour et à l’hospitalisation elle-même; la complémentaire santé prend en charge un champ plus large de soins médicaux.
Peut-on renégocier son contrat d’assurance hospitalisation ?
Oui, surtout dans un contexte économique difficile; il est possible d’ajuster les garanties et le coût en fonction de vos besoins actuels et de votre budget.



