
La mutuelle santé collective s’impose comme un pilier de la gestion des ressources humaines et de la fiscalité entreprise. Depuis la loi ANI de 2016, toutes les entreprises privées doivent proposer une complémentaire santé collective à leurs salariés, avec une participation minimale de l’employeur. En 2025, ce cadre est devenu un levier stratégique : il protège les salariés, réduit le reste à charge et offre des opportunités fiscales et sociales intéressantes pour l’entreprise. En 2026, les règles demeurent stables, mais leur utilisation efficace nécessite une analyse fine des plafonds et des niveaux de couverture en fonction des rémunérations et du PASS. Bien calibrer les garanties et les modalités de financement permet d’alléger les charges tout en renforçant l’attractivité et la productivité, grâce à une mutuelle bien négociée et des services de santé au travail adaptés.
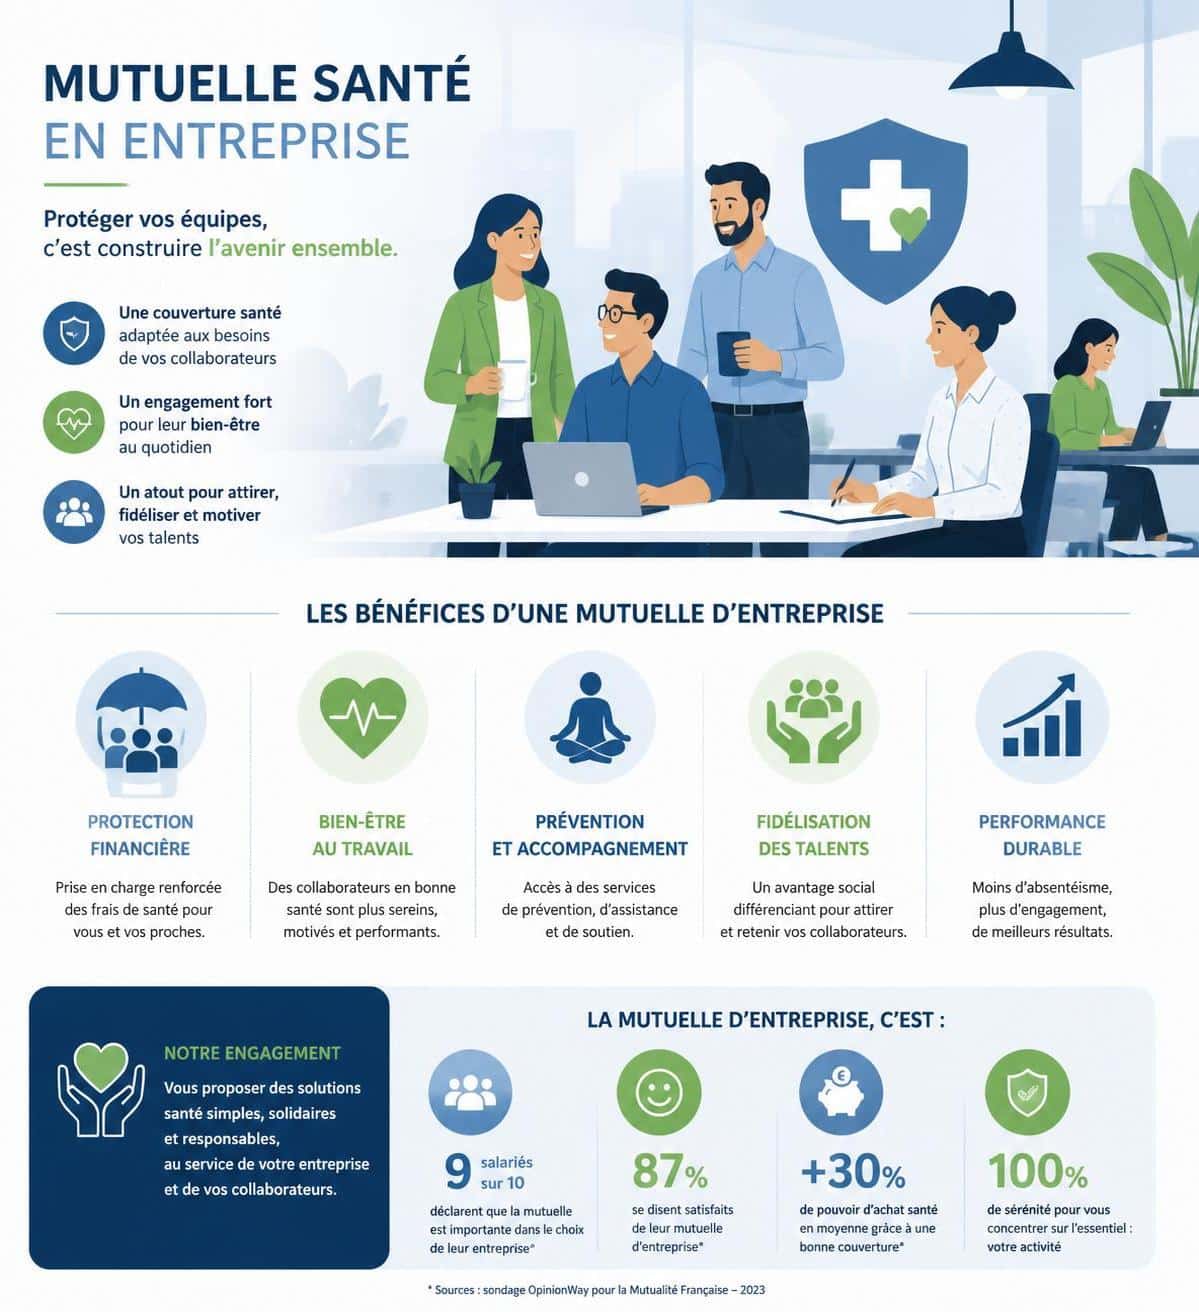
Mutuelle santé : quels avantages fiscaux pour l’entreprise en 2026 ?
Déductibilité fiscale des cotisations patronales
Les cotisations versées par l’employeur au titre de la mutuelle santé collective entrent dans les charges d’exploitation et diminuent directement le bénéfice imposable. Cette déductibilité est encadrée par des plafonds qui se calculent à partir du PASS et de la rémunération brute des salariés. En 2025, le cadre prévoit une déduction égale à 5 % du PASS plus 2 % de la rémunération brute, avec une limite maximale équivalente à 2 % de 8 PASS. Concrètement, pour un PASS autour de 48 000 €, la déduction maximale par salarié peut atteindre environ 7 680 € par an. En 2026, ces repères restent pertinents et doivent être réévalués chaque année lors du calcul des cotisations.
Cette déduction directe contribue à améliorer la gestion financière de l’entreprise et peut influencer favorablement la rémunération nette des salariés, tout en restant conforme au cadre légal.
Exonération et cadre des charges sociales
Autre avantage important lorsque le contrat est obligatoire, uniforme et responsable, l’employeur peut bénéficier d’une exonération partielle des charges sociales sur la part patronale des cotisations. Cette exonération peut atteindre jusqu’à 6 % du PASS plus 1,5 % de la rémunération brute, avec un plafond global fixé à 12 % du PASS. En parallèle, la CSG et la CRDS restent dues sur ces cotisations (respectivement 7,5 % et 0,5 %).
Pour les entreprises de plus de 10 salariés, un forfait social de 8 % s’applique sur ces contributions, ce qui impacte le coût social total à intégrer dans le calcul de la fiscalité entreprise. Ces mécanismes visent à encourager l’investissement dans une couverture collective de qualité tout en maîtrisant les coûts.
Tableau récapitulatif des avantages fiscaux et sociaux
| Type d’avantage | Conditions | Plafond en 2025 | Impact |
|---|---|---|---|
| Déductibilité fiscale | Contrat responsable + mutuelle obligatoire et uniforme | 5 % du PASS + 2 % de la rémunération brute, limité à 2 % de 8 PASS | Réduction directe du bénéfice imposable |
| Exonération charges sociales | Mutuelle obligatoire et responsable | 6 % du PASS + 1,5 % de la rémunération, plafonné à 12 % du PASS | Allègement des cotisations patronales |
| Forfait social | Entreprises de 11 salariés et plus | 8 % sur la cotisation patronale | Coût social additionnel |
| CSG/CRDS | Sur les cotisations patronales | Non déductibles des exonérations | Constitution de charges sociales résiduelles |
Mutuelle santé et attractivité au travail
Au-delà des avantages fiscaux, la mutuelle santé agit comme un véritable outil social. Elle renforce l’attractivité et la fidélisation des talents, tout en améliorant le santé au travail et le bien-être des équipes. Une couverture collective bien adaptée permet une meilleure prise en charge des dépenses non couvertes par la Sécurité sociale et peut être déployée avec des garanties négociées à tarif réduit. Le dispositif contribue aussi à réduire l’absentéisme et à augmenter la productivité, notamment lorsque l’assurance santé s’accompagne de services de prévention et de bien-être au travail. Pour faciliter la prise de décision, il peut être utile d’envisager des garanties modulables et des options pour les ayants droit.
Pour approfondir, des ressources utiles existent notamment sur l’influence de la mutuelle sur la marque employeur et l’adaptation des garanties pour les petites structures. Par exemple, L’importance de la mutuelle dans la marque employeur éclaire les retombées en matière d’attraction et de rétention des talents, tandis que Mutuelle et entreprise : adapter les garanties aux petites structures propose des axes concrets pour les PME et TPE.
Pour continuer, une deuxième ressource vidéo explore les clés du choix d’un contrat en fonction de la taille de l’entreprise et des contraintes fiscales associées.
Comment adapter les garanties selon la taille de l’entreprise ?
La pertinence des garanties varie fortement selon que l’entreprise est une TPE, une PME ou une grande entreprise. Les TPE privilégient des garanties essentielles et une gestion simplifiée, les PME ajustent les garanties pour couvrir les risques spécifiques à leur secteur, et les grandes structures négocient des plans modulables et multi-niveaux avec des tarifs préférentiels. Cette approche permet d’optimiser la fiscalité entreprise tout en répondant précisément aux besoins des salariés.
Pour vous guider, ces guides pratiques proposent des approches adaptées, notamment en matière d’adaptation des garanties et de portabilité. Par exemple, les pages dédiées à l’adaptation des garanties pour les petites structures et à la portabilité des mutuelles après un départ peuvent être consultées pour affiner votre plan.
- Équilibrer coût et couverture pour les TPE avec des garanties minimales et une portabilité simple.
- Adapter les garanties des PME aux postes clés et aux secteurs spécifiques.
- Prévoir des garanties modulables et des options supplémentaires pour les grandes structures.
Quels bénéfices la mutuelle santé d’entreprise apporte-t-elle aux salariés ?
Pour les salariés, la mutuelle collective offre une meilleure couverture santé et des garanties étendues à des tarifs négociés, avec le droit à l’adhésion sans questionnaire médical dans de nombreux cas. La participation de l’employeur, qui représente 50 % ou plus du coût, réduit le reste à charge et favorise l’accès à des prestations de qualité pour l’ensemble du personnel et leurs ayants droit. La portabilité des garanties après la fin du contrat de travail prévoit notamment la couverture des assurés pendant une période transitoire, renforçant la sécurité financière et le bien-être familial.
Les salariés bénéficient aussi d’un accès à des garanties adaptées et à des tarifs préférentiels, ce qui est un atout majeur pour améliorer leur sécurité et leur motivation au quotidien.
Bonnes pratiques pour optimiser la gestion fiscale et sociale de la mutuelle santé
- Contrat responsable: choisissez un contrat qui respecte le cahier des charges et les garanties plancher et plafonds, afin de bénéficier des exonérations et de la déductibilité.
- Obligatoire et uniforme: assurez une adhésion collective pour tous les salariés afin de respecter la réglementation ANI et d’éviter les litiges.
- Gestion des plafonds: surveillez les plafonds de cotisations et la progression du PASS chaque année pour optimiser les économies.
- Communication interne: informez les salariés sur les garanties, les services associés et les bénéfices fiscaux pour favoriser l’adhésion et l’appropriation du dispositif.
- Services annexes: intégrez des services de santé et de bien-être pour booster l’engagement et la qualité de vie au travail.
La mutuelle d’entreprise est-elle toujours obligatoire ?
Oui, dans le secteur privé, la mutuelle collective est obligatoire pour l’ensemble des salariés, sous réserve des dispenses prévues par la loi ANI et les accords collectifs.
Qu’est-ce qu’un contrat responsable et solidaire ?
Un contrat responsable respecte des garanties plancher et plafonds et vise à rembourser sans reste à charge dans le cadre du 100% Santé. Il est également solidaire, ce qui signifie qu’il ne peut pas pratiquer de discriminations liées à l’état de santé des assurés.
Comment calcule-t-on la déductibilité et l’exonération en 2025/2026 ?
La déductibilité fiscale est calculée sur 5 % du PASS plus 2 % de la rémunération brute, avec une limite équivalente à 2 % de 8 PASS. L’exonération des charges sociales est de 6 % du PASS plus 1,5 % de la rémunération brute, plafonnée à 12 % du PASS. Le tout est soumis à l’application du plafonnement et au forfait social selon la taille de l’entreprise.
Comment favoriser la portabilité après un départ ?
La portabilité permet à l’ancien salarié de conserver ses garanties pendant une période définie. Cela dépend du cadre du contrat et des conditions prévues par l’accord collectif et la loi ANI.



