
Dans un contexte où les dépenses de santé poursuivent leur hausse et où la population dite « senior » devient une priorité des dispositifs publics et privés, comprendre les exclusions de la complémentaire santé prend une importance pratique majeure. En 2026, près de 7 millions de seniors de plus de 75 ans en France dépendent d’une couverture adaptée pour maîtriser le reste à charge et préserver leur qualité de vie. Les assureurs ajustent les garanties et les exclusions afin de garder des primes accessibles tout en protégeant le système contre les abus et les dépenses non pertinentes. Cette réalité peut paraître complexe: les exclusions ne sont pas systématiquement synonymes de déprogrammation des soins, elles indiquent surtout les limites exactes de ce qui est pris en charge et les postes où il faut être vigilant. Cet article propose une approche claire et pragmatique pour déchiffrer ces clauses, comprendre leurs fondements juridiques, les typologies les plus répandues et les stratégies pour les contester ou les contourner lorsque cela est pertinent. L’objectif est de vous aider à choisir une mutuelle senior qui offre une couverture santé adaptée tout en évitant les pièges courants et les risques exclus susceptibles d’alourdir le budget.
Complémentaire santé senior : comprendre les exclusions et optimiser sa couverture santé
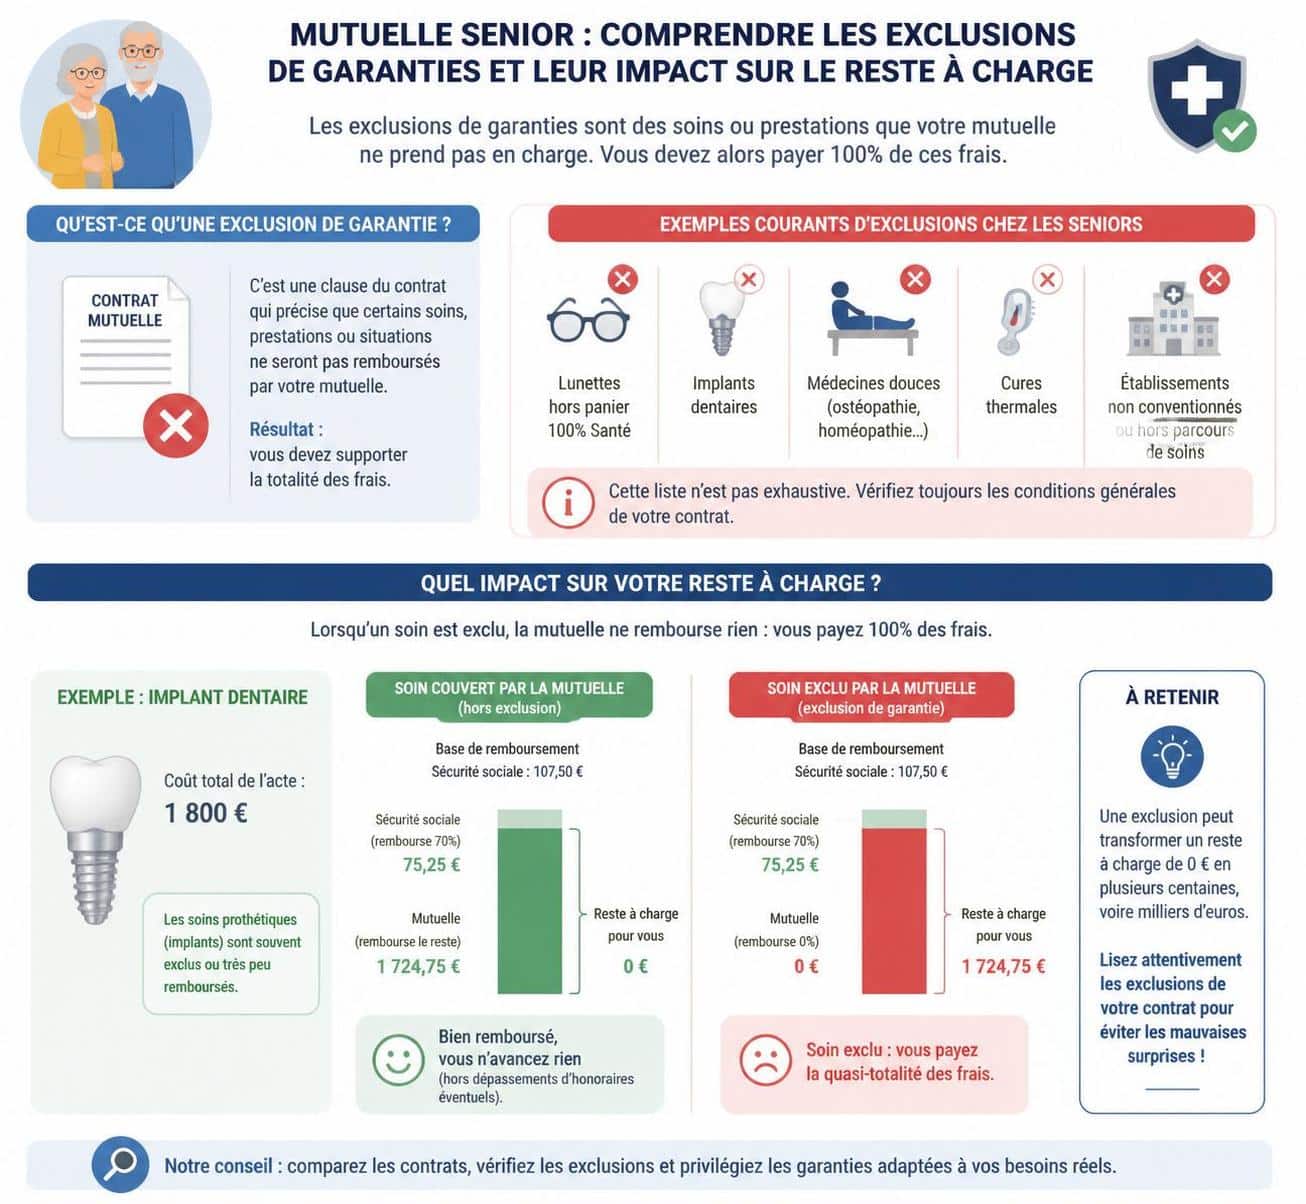
Les exclusions de garanties définissent les situations non couvertes par l’assureur et impactent directement votre couverture santé. Elles sont classées en trois grandes familles : les soins spécifiques, les situations particulières et les pathologies préexistantes. Cette répartition permet de mieux appréhender ce qui peut peser sur votre reste à charge et d’anticiper les choix à faire lors de la souscription ou du renégociation de votre contrat. En France, les clauses d’exclusion doivent être formulées clairement dans le contrat et respecter les principes de transparence et de bonne foi, afin d’éviter des exclusions abusives. Par exemple, la chirurgie esthétique non nécessaire est souvent exclue, même si des actes dentaires ou médicaux utiles restent pris en charge dans certains cas.
Les bases des exclusions de garanties en santé : définition et implications
Les exclusions ne visent pas à priver durablement les assurés, mais à délimiter exactement ce qui sera remboursé et ce qui ne le sera pas. Elles s’appuient sur des analyses de risque et sur des équilibres financiers propres au modèle mutualiste des assurances. Cette approche permet de maintenir des garanties pertinentes tout en évitant une augmentation trop rapide des cotisations. Sur le plan légal, les exclusions doivent être explicitement mentionnées et ne doivent pas être ambiguës, afin de protéger chaque assuré. Pour illustrer, les soins esthétiques ou certaines prestations non réparatrices peuvent être exclus, même si elles entrent dans le champ des soins requis par d’autres organismes. Pour approfondir ces mécanismes, vous pouvez consulter des ressources spécialisées et comparer les offres à l’aide d’outils en ligne.
Typologie des exclusions les plus fréquentes chez le senior
Les exclusions s’organisent majoritairement autour de trois axes. D’abord, les exclusions liées à la nature des soins peuvent viser des actes dits esthétiques ou non nécessaires, ou des médecines douces avec des limites strictes. Ensuite, les situations particulières regroupent les cas où des soins hors cadre prennent place, par exemple une prise en charge limitée lorsque les soins sont réalisés à l’étranger en dehors d’accords précis, ou après un acte volontaire comme une automutilation. Enfin, les pathologies préexistantes restent une source fréquente de limitations: si un problème médical existe avant la signature, les remboursements peuvent être restreints ou inexistants. Comprendre ces catégories permet de repérer les points sensibles lors de la comparaison des contrats et d’ajuster vos choix en conséquence.
- Soins spécifiques: chirurgie esthétique non réparatrice ou acupuncture non couverte selon le contrat.
- Situations particulières: soins hors des frontières ou après des actes intentionnels non pris en charge par l’assureur.
- Pathologies préexistantes: antécédents médicaux qui limitent les remboursements pour des traitements y afférant.
Pour les seniors, ces exclusions ont un impact concret sur le reste à charge. Elles peuvent s’accompagner de plafonds ou de franchises qui varient d’un contrat à l’autre et influent directement sur le coût mensuel de la mutuelle senior. L’objectif reste néanmoins d’obtenir une couverture adaptée sans payer pour des garanties peu utilisées. Pour ceux qui souhaitent pousser la réflexion plus loin, certains guides et comparatifs en ligne proposent des analyses détaillées et des conseils pratiques pour équilibrer coût et couverture. Par exemple, des ressources spécialisées abordent les exigences liées à un petit budget et les aides disponibles pour les seniors, afin d’alléger le reste à charge.
Raisons économiques et juridiques derrière les exclusions
Les exclusions s’expliquent aussi par le cœur du modèle économique des assurances: la mutualisation des risques et la nécessité de limiter la fraude pour offrir des primes raisonnables. En outre, elles permettent d’éviter les doublons avec la couverture offerte par la Sécurité sociale, tout en s’alignant sur des cadres européens et nationaux qui encadrent certaines prestations. Le but est de proposer des offres qui restent abordables et adaptées à des profils variés, notamment les personnes âgées dont les besoins évoluent. Comprendre ces mécanismes permet d’éviter les incompréhensions au moment du remboursement et de mieux préparer sa souscription en fonction de ses priorités.
Identifier et naviguer à travers les exclusions : méthode pratique
Pour éviter les surprises, adoptez une démarche en plusieurs étapes. Commencez par lire les conditions générales et particulières de votre contrat pour repérer les exclusions exactes. Utilisez des comparateurs en ligne qui affichent les garanties et les exclusions de chaque offre et ne vous fiez pas uniquement aux promotions ou résumés. N’hésitez pas à contacter directement votre assureur pour obtenir des précisions, et consultez des forums de consommateurs pour partager des expériences et obtenir des éclairages. Enfin, faire appel à un courtier peut aider à personnaliser une offre et à éviter les pièges courants.
- Lire les conditions générales et particulières du contrat.
- Utiliser des comparateurs en ligne et vérifier les exclusions.
- Poser des questions précises à votre assureur et demander des exemples concrets.
- Consulter des avis et forums pour croiser les informations.
- Envisager un courtier pour une offre ajustée à vos besoins.
Pour aller plus loin, découvrez des guides pratiques sur les liens suivants : télésassistance et mutuelle : quels liens utiles et assurance dépendance : quand et comment la souscrire intelligemment.
Comment réduire l’impact des exclusions pour les seniors de 70 ans et plus
Face au vieillissement et à l’évolution des besoins, négocier lors de la souscription peut s’avérer payant, surtout avec des assureurs sensibles à la sinistralité et à la fidélité. En cas de différend sur une exclusion, un recours auprès d’un médiateur peut souvent accélérer une solution amiable. Si les exclusions restent incompatibles avec votre situation, envisagez des compléments santé spécialisés qui couvrent des postes peu ou non couverts par votre contrat principal. Certaines mutuelles proposent des services dédiés et des garanties élargies pour les seniors, tels que des forfaits dépendance, des aides auditives renforcées ou des soins à domicile. Pour approfondir les postes à privilégier ou à limiter, consultez des guides comparatifs et les fiches techniques des acteurs du marché, par exemple sur les offres adaptées à un petit budget ou les prothèses auditives et optiques disponibles sur le marché prothèses auditives, dentaires et optiques: comment comparer les offres.
Garanties essentielles et options à privilégier pour les seniors de plus de 70 ans
À partir de 70 ans, certaines garanties deviennent indispensables : soins dentaires complets (couronnes, prothèses, implants), remboursement optique régulier, prise en charge des aides auditives ou des technologies auditives, ainsi que la couverture hospitalière et les dépassements d’honoraires. D’autres postes, comme certaines médecines douces ou les cures thermales non spécialisées, peuvent être moins prioritaires et faire gonfler inutilement le budget. En pratique, les formules proposées par des acteurs comme la Mutuelle de Poitiers ou Harmonie Mutuelle illustrent cette approche ciblée, avec des options dentaires renforcées ou des solutions auditives performantes. Pour mieux apprécier ces choix, le tableau ci-dessous récapitule les exclusions fréquentes et leurs impacts financiers potentiels.
| Type d’exclusion | Exemple typique | Impact financier |
|---|---|---|
| Prothèses auditives | Plafonnement à 4 500 € ou exclusion au-delà | Reste à charge pouvant atteindre des milliers d’euros |
| Soins dentaires | Implants exclus ou remboursement limité | Dépassant parfois 800 à 2 000 € non remboursés |
| Soins optiques | Renouvellement tous les 2 ans ou couverture limitée | Coût des lunettes non remboursé si renouvellement anticipé |
| Hospitalisation | Forfaits confort exclus ou dépassements d’honoraires | Reste à charge supérieur à 500 € par séjour |
Pour orienter votre choix, privilégiez les mutuelles qui affichent des plafonds compatibles avec vos besoins et qui proposent des garanties claires sur les postes clés dentaires, optique, audition et hospitalisation. Certaines offres et articles comparatifs donnent des exemples concrets d’offres seniors performantes, comme celles présentées par des réseaux dédiés et des organismes mutualistes.
Comparaison et négociation : stratégies pratiques pour 70 ans et plus
La comparaison des mutuelles seniors devient une étape régulière pour maîtriser le coût et préserver la couverture. Utiliser des comparateurs en ligne qui intègrent tarifs et garanties est essentiel pour éviter les mauvaises surprises. Négocier avec votre assureur lors de la souscription peut permettre d’obtenir une réduction tarifaire, d’adapter les garanties à votre situation ou de supprimer certains délais de carence. En complément, consultez les offres groupées ou les services spécifiques pour seniors et envisagez des complémentaires santé si nécessaire. Des articles et guides présentent les meilleures options pour les seniors, y compris des perspectives sur des mutuelles adaptées à un budget serré et des conseils pour équilibrer coût et couverture dans une mutuelle familiale. Pour enrichir votre réflexion, découvrez les ressources suivantes : les meilleurs contrats santé pour les plus de 60 ans et équilibrer coût et couverture dans une mutuelle familiale.
Pour approfondir les solutions et les aides possibles, ces ressources proposent des analyses détaillées et des exemples concrets : télésassistance et mutuelle : comment les deux peuvent se compléter et assurance dépendance : quand et comment la souscrire intelligemment.
Services et options dédiés aux seniors pour optimiser le reste à charge
Les mutuelles ont développé des services spécifiques pour les seniors afin de faciliter l’accès aux soins et d’accompagner le parcours de soins. Parmi ces services, on retrouve un conseiller dédié pour un suivi personnalisé, des bilans santé pris en charge, une aide à la mobilité pour les rendez-vous, et une assistance administrative pour les remboursements. Des formules incluent aussi des garanties élargies sur la dépendance et les soins à domicile, ainsi qu’un accompagnement téléphonique 24/7 en cas d’urgence. Ces prestations visent à réduire le stress lié à la gestion des soins et à limiter le reste à charge global. Des mutuelles reconnues dans ce domaine proposent ces services, notamment la Mutuelle Générale, Harmonie Mutuelle et Aésio, qui mettent l’accent sur l’accessibilité et la proximité avec les personnes âgées.
- Conseiller dédié pour un suivi personnalisé
- Aide à la mobilité pour les rendez-vous
- Assistance 24/7 en cas d’urgence
En complément, des services pour seniors permettent de mieux gérer les dépenses liées à la dépendance et à l’autonomie, avec une couverture adaptée pour les soins à domicile ou les prestations d’accompagnement. Pour mieux comprendre ces services et leur coût, consultez les offres et les fiches techniques des assureurs et comparez les aides disponibles sur les sites spécialisés.
Comment identifier les exclusions dans mon contrat d’assurance santé ?
Lisez attentivement les conditions générales et particulières du contrat et notez les postes non remboursés. Utilisez des comparateurs et contactez votre assureur pour obtenir des précisions sur chaque clause d’exclusion.
Pourquoi les assureurs imposent-ils des exclusions de garanties ?
Pour limiter leur exposition financière, prévenir la fraude et harmoniser les garanties avec les prestations prises en charge par la Sécurité sociale, tout en proposant des primes compatibles avec les risques pris en charge.
Quelles sont les exclusions les plus fréquentes chez les seniors ?
Les soins esthétiques non réparateurs, les prothèses ou implants non essentiels, certaines dépenses optiques et auditives après un certain âge, ainsi que les dépassements d’honoraires non couverts durant l’hospitalisation.
Comment contester une exclusion ou la négocier lors de la souscription ?
Formulez une objection écrite et argumentée auprès de l’assureur, demandez des ajustements de garanties ou une réduction des délais de carence. En cas de désaccord persistant, le recours au médiateur peut aider à trouver une solution amiable.
Lire plus sur les services de télésassistance et mutuelle et guide sur l’assurance dépendance et son placement intelligent complètent ce panorama pour vous aider à choisir une mutuelle senior adaptée sans négliger les postes clés couverture santé et les garanties qui comptent vraiment. Pour aller plus loin dans le choix des postes couverts, découvrez aussi prothèses auditives, dentaires et optiques : comparer les offres.



